

O mercado comprou o cenário Flávio em um dia, mas um dos gestores mais experientes do país prefere cautela. Como proteger a carteira até 25 de outubro, e quanto custa esse seguro.
Na segunda-feira, o Ibovespa subiu 7,70% e fechou no recorde de 206.911 pontos. O dólar caiu para R$ 5,00. Os juros longos caíram mais de 100 pontos-base. Small caps e varejo subiram ainda mais que o índice.
Quer receber leituras como esta ao longo da semana, no momento em que os relatórios saem? Entre no grupo de WhatsApp Visão do Mercado.
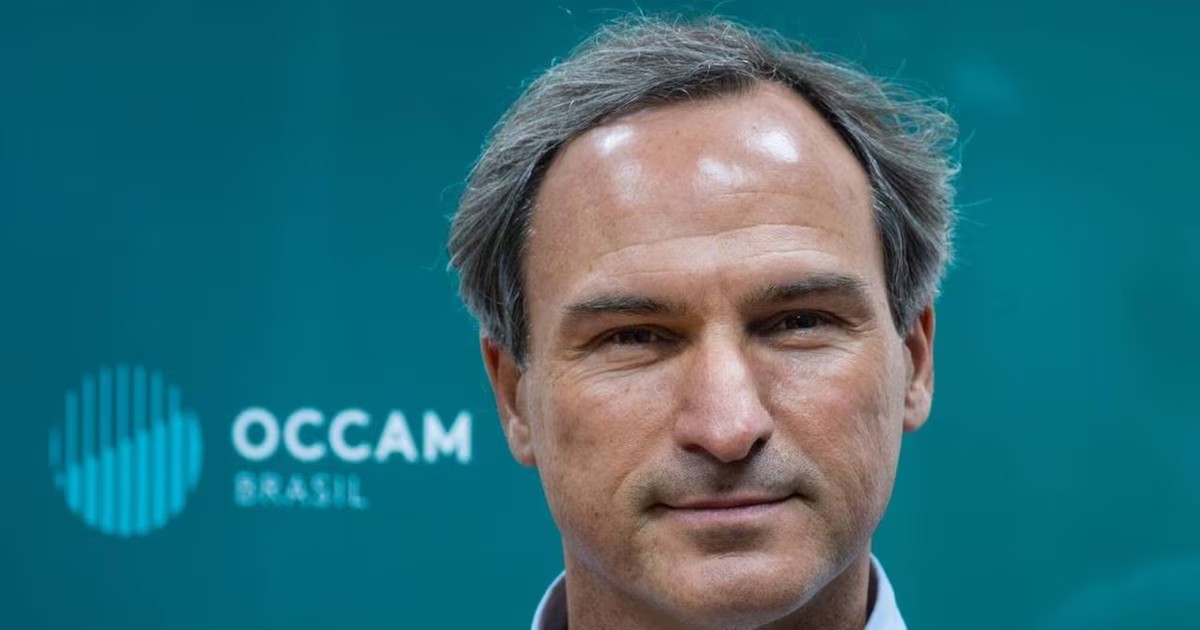
No mesmo período, Duda Rocha, sócio-fundador da Occam, resumiu o momento numa frase ao E-Investidor: “o cenário é um campo minado”. Na entrevista, ele mostra como a gestora está protegendo a carteira antes da eleição, e vale a leitura completa.
Aqui, quero fazer o exercício para quem não é gestor de fundo. Quais são as minas, quanto custa se proteger e o que faz sentido para uma carteira de pessoa física.
As minas no caminho
1. O segundo turno está aberto
Flávio terminou o primeiro turno com 47,03% e Lula com 45,16%. A diferença é de 1,9 ponto percentual. Em setembro, a PoderData mostrava um empate técnico no segundo turno: 45% a 44%, com margem de erro de 1,8 ponto. E as pesquisas do primeiro turno erraram a ordem dos candidatos. Quem está posicionado como se o resultado de 25 de outubro estivesse definido está apostando, não investindo.
2. O preço já andou
Uma alta de 7,7% num dia não é o mercado reagindo a uma notícia. É o mercado antecipando um governo que ainda não foi eleito, com uma equipe econômica que ainda não foi anunciada e um plano fiscal que ainda não tem números.
3. A assimetria mudou de lado
Na sexta-feira, quem comprava Brasil pagava barato por um cenário que parecia improvável. Hoje, paga caro por um cenário que parece provável. O BTG estima mais 11% a 20% de alta na bolsa se Flávio vencer. Agora pense no outro lado: se Lula virar, quanto do movimento de segunda volta? Provavelmente boa parte, e na mesma velocidade.
4. Mesmo com vitória, há riscos
Se Flávio vencer, o mercado vai cobrar o nome do ministro da Fazenda e uma regra fiscal com números. O plano promete cortar impostos e gerar superávit ao mesmo tempo, sem mostrar como a conta fecha. Uma equipe sem credibilidade ou uma regra vaga podem frustrar o cenário que já está no preço.
Isso não quer dizer que o mercado esteja errado. Quer dizer que o investidor que entrou na segunda está carregando mais risco do que imagina.
O cardápio de proteções, e o preço de cada uma
Proteção é seguro, e seguro tem custo. A pergunta não é “devo me proteger?”, e sim “quanto estou disposto a pagar, e contra o quê?”.
Dólar e investimento no exterior
É a proteção mais natural para o cenário de virada. Se Lula vencer, a tendência é o dólar subir e compensar parte da perda na bolsa. O ponto a favor hoje: o dólar está a R$ 5,00, quase 20% mais barato que em janeiro de 2025. O custo é que, se Flávio vencer e o fluxo estrangeiro continuar, o real pode se valorizar mais e essa parcela da carteira perde em reais no curto prazo.
Pós-fixado
Com o DI longo perto de 12,7%, o investidor é bem pago para esperar. Manter parte da carteira em ativos atrelados ao CDI é a forma mais simples de reduzir exposição sem apostar contra o Brasil. O custo é deixar de ganhar se o rali continuar.
Encurtar o prazo dos títulos
Quem comprou NTN-B longa com taxas acima de 7% já capturou boa parte do movimento. Realizar parte do ganho e migrar para vencimentos mais curtos reduz a sensibilidade da carteira a uma eventual reabertura da curva. O custo é abrir mão do ganho adicional se os juros longos continuarem caindo.
Exportadores como proteção natural
Suzano, Embraer e Vale caíram na segunda porque o real se valorizou. No cenário de virada eleitoral, o dólar sobe e essas empresas tendem a se beneficiar. Ter parte da carteira de ações nesses nomes equilibra a exposição ao cenário doméstico. O custo é que elas ficam para trás se o cenário Flávio se confirmar.
Opções de venda
É o seguro clássico: você paga um prêmio para ter o direito de vender a um preço definido. Funciona, mas tem duas armadilhas. A primeira é o timing: o seguro fica mais caro justamente quando todo mundo quer comprar, e depois de um dia de 7,7% a procura por proteção sobe. A segunda é a complexidade: para a maioria dos investidores pessoa física, opções exigem acompanhamento e conhecimento que não compensam o benefício.
Rebalancear
É a proteção mais barata e a mais ignorada. Se a sua carteira tinha 30% em ações e o rali levou essa parcela para 34%, vender a diferença e voltar ao alvo reduz o risco sem nenhuma aposta sobre o resultado. O custo é praticamente zero, exceto o imposto sobre o ganho realizado.
O que não funciona
Zerar tudo
Quem vende toda a posição em renda variável para “esperar a eleição passar” está tentando acertar o resultado e o momento de voltar. São duas apostas, e a chance de errar pelo menos uma é alta.
Dobrar a aposta
Comprar mais depois de um dia de 7,7% porque “o Flávio vai ganhar” transforma a carteira numa aposta eleitoral. Mesmo que você esteja certo sobre o resultado, pode estar errado sobre o quanto já está no preço.
Fazer nada porque está ganhando
O ganho de segunda é real no extrato, mas só vira patrimônio quando a carteira está posicionada para mantê-lo nos dois cenários.
Como eu vejo
O cenário é um campo minado e uma estrada livre ao mesmo tempo. Qual dos dois vai se confirmar depende de um resultado que ninguém conhece.
Por isso, a decisão que importa não é sobre quem vai ganhar. É sobre o tamanho da posição. Uma carteira bem construída não precisa acertar o resultado do dia 25. Precisa sobreviver aos dois.
Na prática, para a maioria dos nossos clientes, isso significa três movimentos:
Rebalancear o que o rali desequilibrou.
Usar o dólar a R$ 5,00 para reforçar a parcela internacional.
Realizar parte do ganho nos títulos longos e nos nomes que mais subiram.
Nenhum desses movimentos exige saber o resultado da eleição.
Ainda não é cliente da Fatorial?
Se você não sabe hoje quanto a sua carteira ganha ou perde em cada cenário, vale uma conversa. Me mande uma mensagem. A primeira conversa é para entender a sua estrutura, sem compromisso.
Atuamos com fee fixo: você sabe exatamente quanto paga, e a nossa remuneração não depende do produto que você compra. Entenda como funciona.
WhatsApp (11) 95619-8738 · jansen@fatorialinvest.com.br
Jansen Costa, CFP®
Sócio-fundador do Grupo Fatorial
Este conteúdo tem caráter informativo e não constitui recomendação de investimento. As projeções e opiniões citadas são das instituições indicadas. Mais análises na seção Visão do Mercado da Fatorial Investimentos.