

Amanhã o Copom decide a Selic. Veja o que a história ensina sobre forçar o corte da Selic por decreto, e o que isso muda para quem tem patrimônio a proteger.
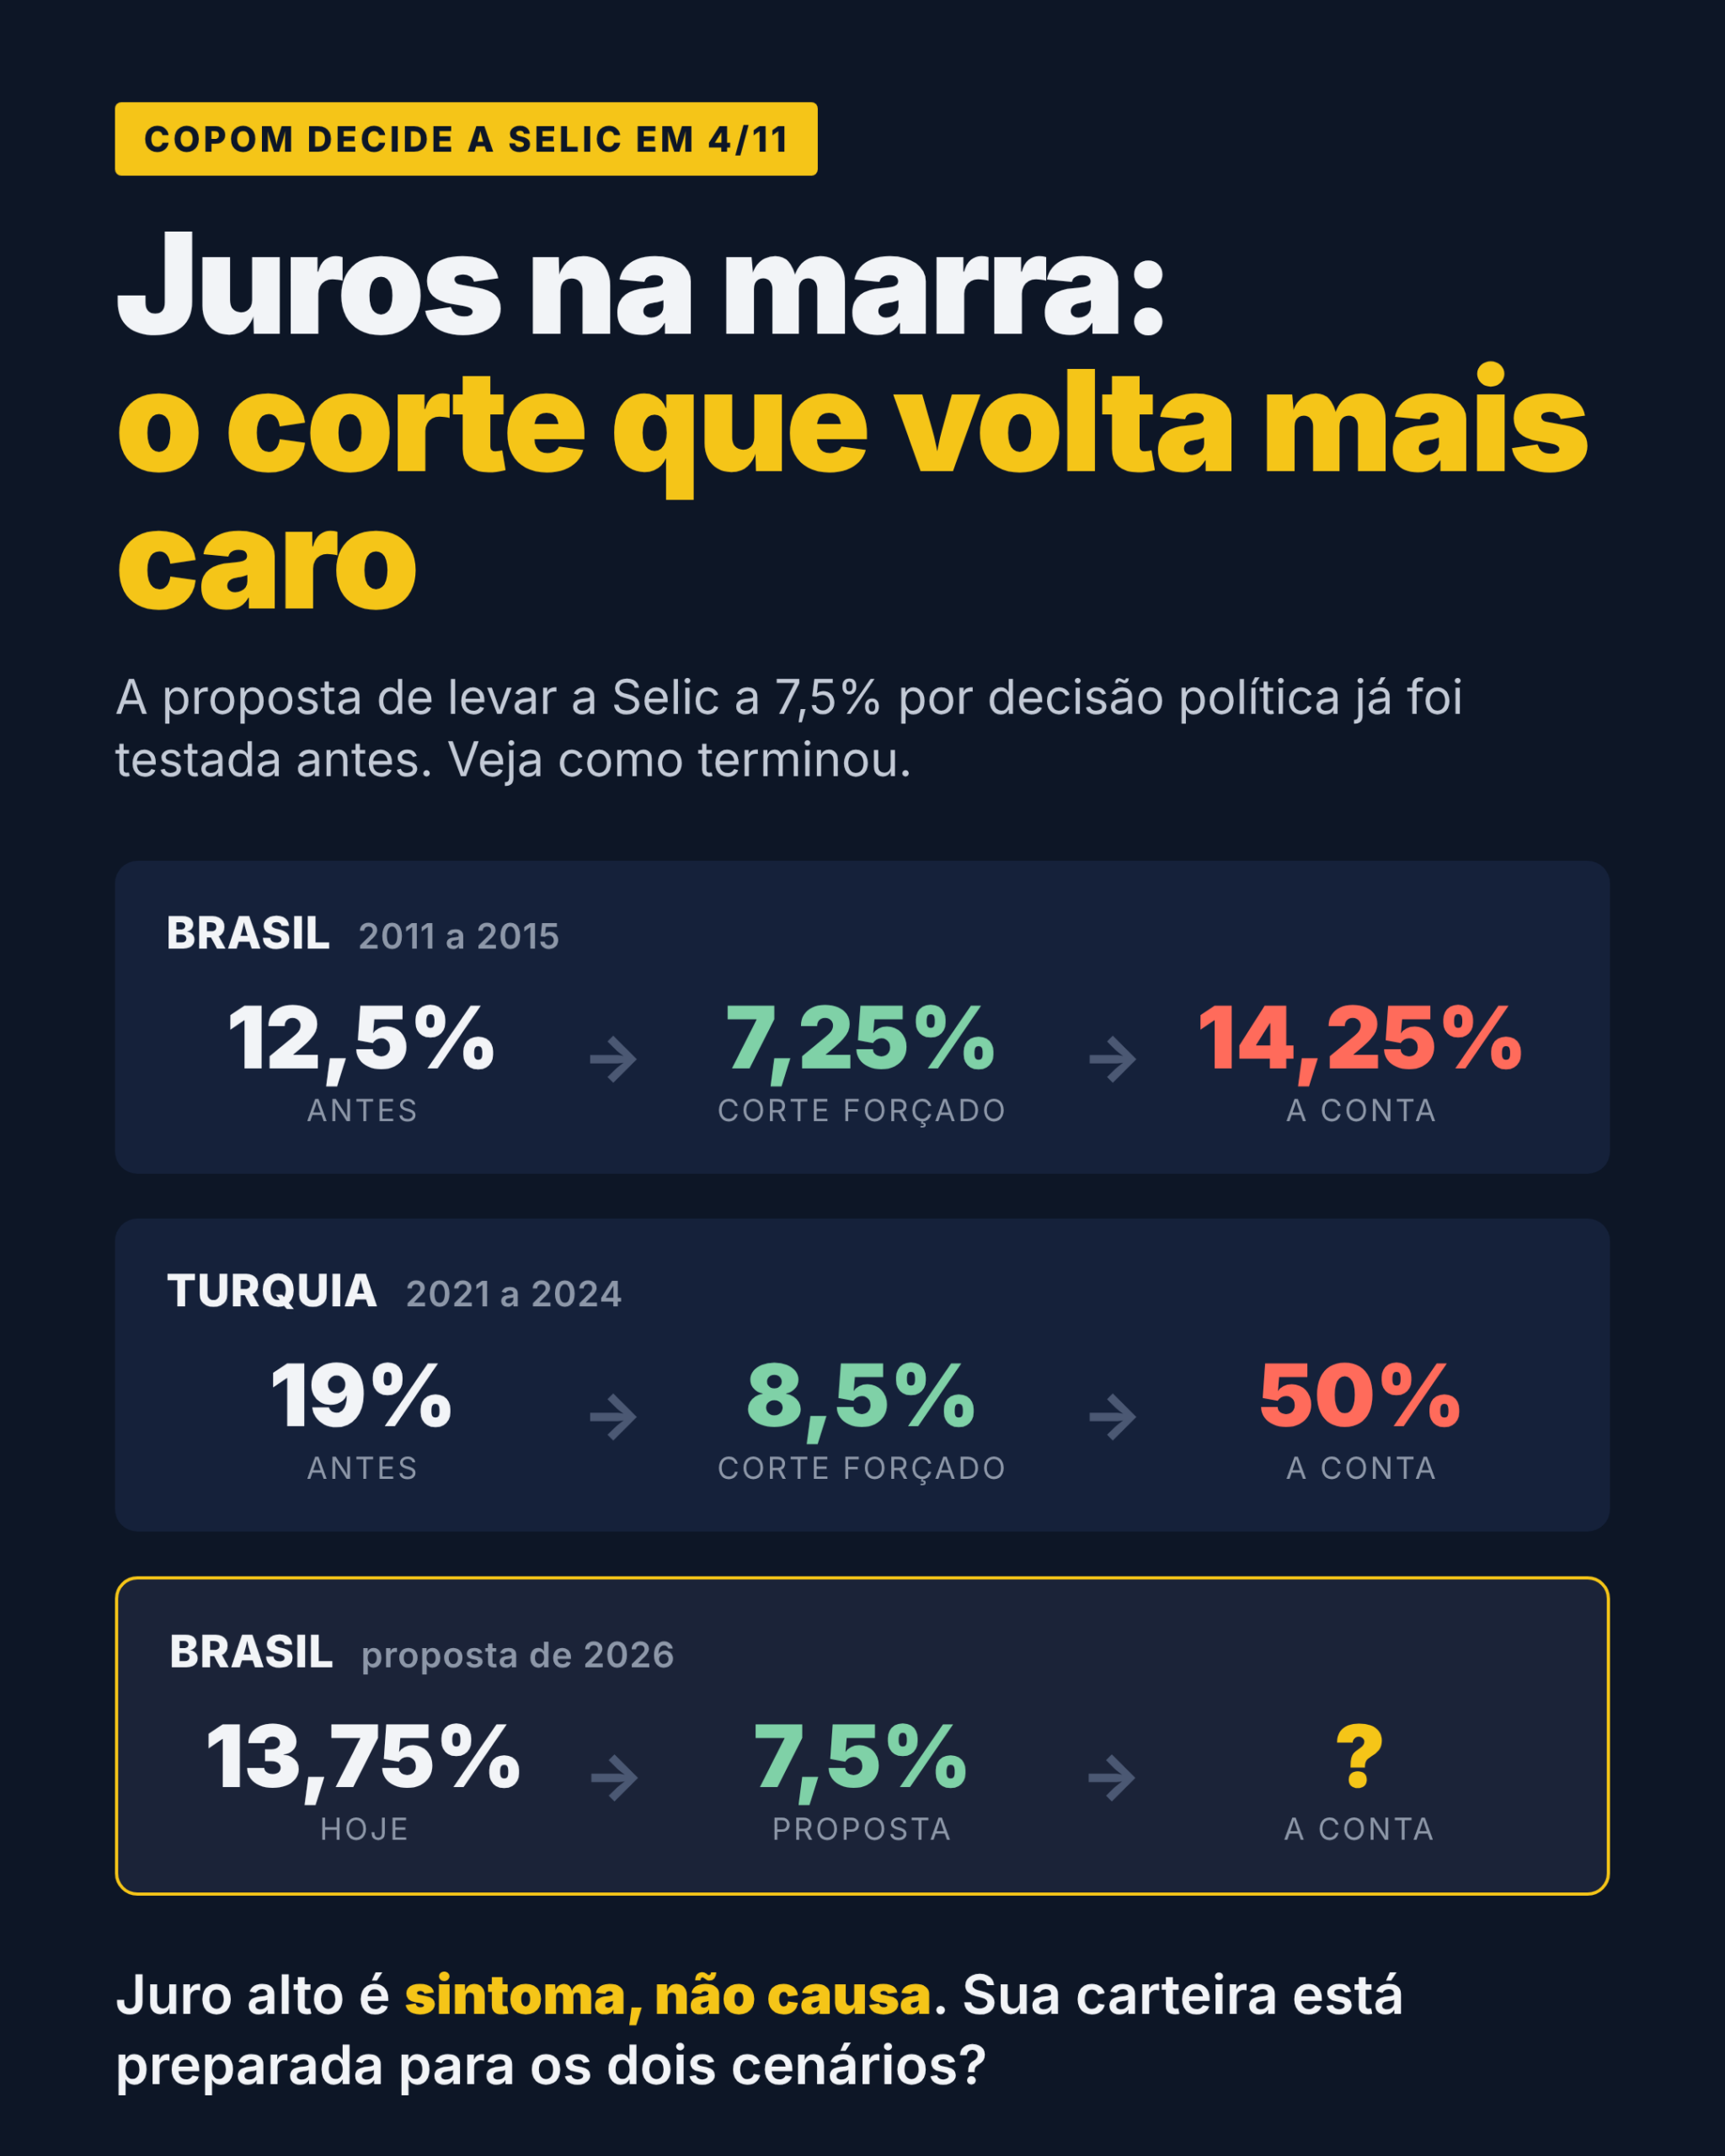
Amanhã, 4 de novembro, o Copom decide a taxa Selic, que hoje está em 13,75% ao ano. Ao mesmo tempo, ganha espaço em Brasília uma proposta para baixar esse número por decisão política.
Quer receber leituras como esta ao longo da semana, no momento em que os relatórios saem? Entre no grupo de WhatsApp Visão do Mercado.
Vale entender o que está sendo proposto, o que a história mostra sobre ideias parecidas e o que isso muda para quem tem patrimônio a proteger.
A proposta em 30 segundos
Em 25 de setembro, o economista André Lara Resende, um dos formuladores do Plano Real, publicou o artigo “Eu Acuso: uma proposta para eliminar os juros absurdos”. Os pontos principais são estes:
O Banco Central anunciaria uma trajetória para levar a Selic a cerca de 7,5% ao ano em 12 meses.
Depois disso, a taxa ficaria entre 3% e 5,5% ao ano, faixa definida por um novo órgão, o Conselho Fiscal e Monetário Nacional, que fixaria metas fiscais e de juros para quatro a cinco anos.
Se os investidores tirassem dinheiro do país, o BC usaria as reservas internacionais para segurar o dólar.
A promessa é uma economia de cerca de 4% do PIB por ano com juros da dívida pública.
A ideia recebeu elogios do coordenador do programa de governo de Lula, e o presidente deve receber o economista nesta semana.
Dentro do PT, porém, o tema não passou por um debate formal.
O diagnóstico tem um ponto real
A conta de juros do governo é pesada, e ninguém sério discorda disso. O problema não está na pergunta, e sim na resposta.
Onde a receita falha
O Banco Central controla apenas a taxa de um dia, aquela que remunera o dinheiro que os bancos trocam entre si de um dia para o outro.
Quem decide a que juro aceita emprestar ao governo por 5 ou 10 anos é quem empresta. Se o credor achar que o retorno não paga o risco, ele não é obrigado a comprar títulos públicos. Pode ir para o dólar, para imóveis ou para fora do país.
É como tabelar o preço do pão: o preço da vitrine até cai, mas a padaria deixa de assar. O dinheiro que sai pressiona o câmbio, o dólar caro encarece tudo que é importado ou cotado em moeda forte, e a inflação volta. As reservas ajudam por um tempo, mas acabam.
O Brasil viu isso em 1999, quando queimou reservas para defender o real, recorreu a um pacote de US$ 41 bilhões do FMI e mesmo assim teve de deixar a moeda desvalorizar.
Corte da Selic na marra: quatro vezes em que a marreta falhou
Estados Unidos, anos 1970
O Fed de Arthur Burns cedeu à pressão política para não subir os juros e atribuiu a inflação a choques externos, como o do petróleo. A inflação perdeu a âncora e chegou a 14,8% em março de 1980. A correção veio com Paul Volcker, que levou os juros a perto de 20%. O preço foi uma recessão dura, com desemprego acima de 10% em 1982.
Brasil, 2011 a 2013
A Selic caiu de 12,5% para 7,25% ao ano sem um ajuste fiscal que sustentasse o corte. Para segurar a inflação, o governo represou as tarifas de energia e combustíveis. A conta chegou em 2015: a conta de luz subiu cerca de 51% em um ano, a inflação fechou em 10,67%, a Selic voltou a 14,25% e o PIB encolheu perto de 7% somando 2015 e 2016.
Turquia, 2018 a 2023
Erdoğan defendeu a tese de que juro alto causa inflação, demitiu presidentes do banco central e cortou a taxa de 19% para 8,5%. A lira despencou, o capital fugiu e a inflação oficial bateu 85% em outubro de 2022. Depois, os juros tiveram de subir até 50%, patamar alcançado em março de 2024.
Argentina, 2019 a 2023
Com juros reais negativos e emissão de moeda para financiar o Tesouro, o país chegou a ter mais de dez taxas de câmbio paralelas. As reservas sumiram, a inflação passou de 200% ao ano em 2023 e a pobreza atingiu mais de 40% da população.
Os detalhes mudam de um país para outro, mas a sequência se repete: o juro é cortado na marra, a moeda perde valor, a inflação sobe e o juro termina mais alto do que no começo.
A lição: juro alto é febre, não doença
Juro alto é um sintoma. Ele reflete quanto o credor desconfia da capacidade do governo de pagar a dívida sem recorrer à inflação. Baixar o juro por decreto equivale a quebrar o termômetro. O Plano Real deu certo porque fez o ajuste fiscal antes e só depois trocou a moeda. Nessa ordem.
O que isso muda no seu patrimônio
Não se trata de prever que a proposta vai ser adotada. Trata-se de reconhecer que o risco de mudança nas regras do jogo voltou ao radar, e carteiras sólidas são montadas para cenários diferentes, não para um palpite. Três perguntas que vale fazer hoje:
Quanto da sua carteira perde se a inflação voltar a subir? Títulos prefixados longos sofrem nesse cenário, enquanto os atrelados à inflação protegem melhor.
Quanto do seu patrimônio está protegido em moeda forte? Diversificar fora do real não é apostar contra o Brasil. É não depender de uma única decisão política.
Você tem liquidez para aproveitar oportunidades se o mercado estressar, ou seria obrigado a vender na baixa?
Por que o modelo de remuneração do seu assessor importa agora?
Em momentos de incerteza, a primeira pergunta deveria ser “como meu assessor ganha dinheiro?”, e não “o que eu compro?”.
No modelo tradicional, o assessor recebe comissão sobre os produtos que vende, então ganha mais quando a carteira gira e quando certos produtos entram nela.
Isso não faz dele uma pessoa desonesta, mas cria um incentivo que nem sempre coincide com o seu.
Na Fatorial trabalhamos com fee fixo.
Você sabe exatamente quanto paga, e o que ganhamos não depende do produto que você compra nem de quantas vezes a carteira é movimentada. Nossa única forma de crescer é o seu patrimônio crescer e continuar protegido.
Quando a recomendação é não fazer nada, nós dizemos isso sem constrangimento.
Ainda não é cliente da Fatorial?
Se você quer saber quanto a sua carteira está exposta a um cenário de juros forçados para baixo, vale uma conversa. Me mande uma mensagem. A primeira conversa é para entender a sua estrutura, sem compromisso.
Atuamos com fee fixo: você sabe exatamente quanto paga, e a nossa remuneração não depende do produto que você compra. Entenda como funciona.
WhatsApp (11) 95619-8738 · jansen@fatorialinvest.com.br
Jansen Costa, CFP®
Sócio-fundador do Grupo Fatorial
Este conteúdo tem caráter informativo e não constitui recomendação de investimento. As projeções e opiniões citadas são das instituições indicadas. Mais análises na seção Visão do Mercado da Fatorial Investimentos.