

O voto que entrou no preço da inteligência artificial: por que o eleitor americano votou contra o data center e o que isso muda para quem investe.
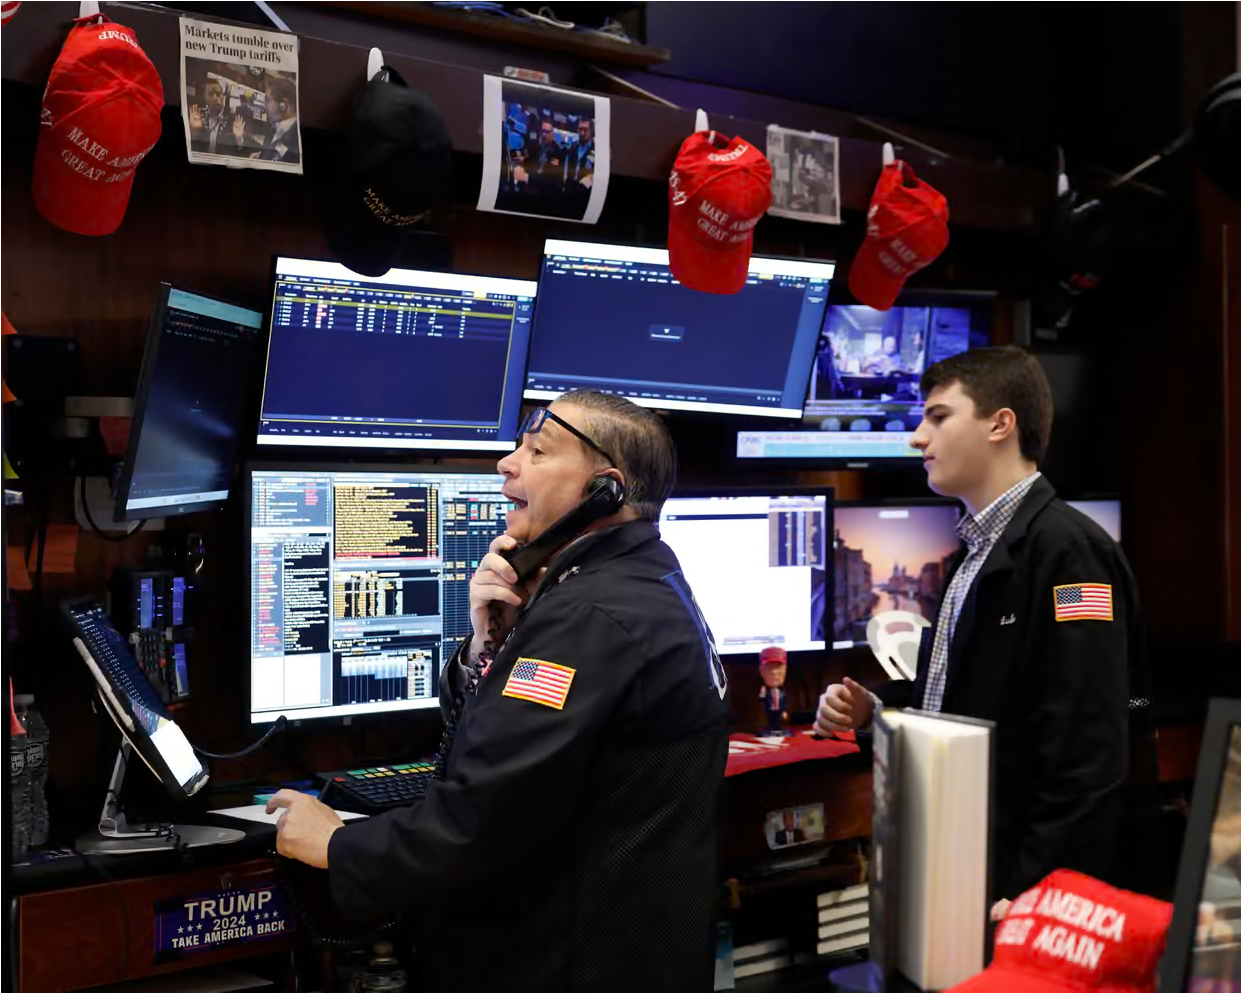
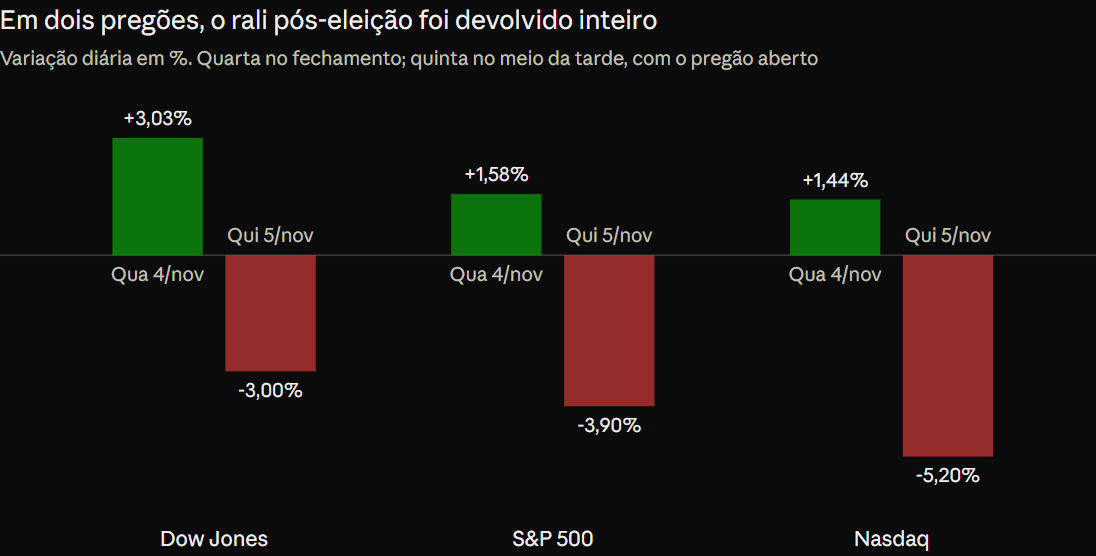
Poucas vezes vi o mercado americano mudar de humor tão rápido. Na quarta, o Dow teve o melhor dia do ano. Na quinta, devolveu tudo antes do almoço em Nova York.
Quer receber leituras como esta ao longo da semana, no momento em que os relatórios saem? Entre no grupo de WhatsApp Visão do Mercado.
O motivo, por incrível que pareça, é o mesmo nos dois dias: a eleição de terça. Primeiro o investidor comemorou o Congresso dividido. Depois leu as letras miúdas da apuração e encontrou um recado que ninguém tinha colocado na planilha. O eleitor americano não quer um data center no seu bairro.
Quero deixar claro desde já o que esta carta não diz. Não acho que a bolha da IA estourou, e dois pregões não autorizam ninguém a dizer isso.
O que mudou foi outra coisa: o risco político entrou na conta da inteligência artificial. E ele não pesa igual sobre todas as empresas de tecnologia, o que faz muita diferença para quem tem dinheiro lá fora.
Um aviso prático: escrevo com o pregão de quinta ainda aberto.
Os números do dia são do meio da tarde e podem mudar até o fechamento.
Quarta-feira: Wall Street gostou do governo dividido
O resultado da eleição foi mais amplo do que as pesquisas sugeriam.
Os Democratas ficaram com pelo menos 54 cadeiras no Senado, pela contagem da AP, e a CBS projeta algo entre 251 e 268 deputados.
É a maior maioria do partido na Câmara em quase vinte anos.
O que mais me chamou atenção foi o mapa.
Os Democratas tomaram cadeiras no Kansas, em Iowa, no Texas e em Ohio, estados onde o partido costuma nem fazer campanha a sério.
No Texas, Gina Hinojosa venceu a disputa pelo governo estadual. Guarde esse nome, porque ele volta mais adiante.
A primeira reação do mercado foi de alívio, e dá para entender. Um Congresso de oposição deixa menos espaço para cortes de impostos financiados com dívida e coloca a guerra com o Irã sob vigilância.
Para quem aloca capital, um governo que não consegue fazer tudo o que quer costuma ser um governo mais previsível.
No fechamento, o Dow Jones subiu 3,03%, aos 53.356 pontos. Foram mais de 1.500 pontos, a maior alta desde abril de 2025, quando Trump suspendeu o pacote de tarifas. O S&P 500 ganhou 1,58% e o Nasdaq, 1,44%.
O petróleo ajudou muito.
O Brent caiu quase 9% e voltou para baixo de US$ 100 pela primeira vez em dois meses, com a aposta de que o novo Congresso apressaria o fim do conflito.
Os juros longos americanos caíram, o dólar perdeu força e o ouro subiu.
Dentro da bolsa, o dinheiro trocou de lugar. O varejo liderou, com a Amazon subindo quase 7% e a Home Depot logo atrás, porque gasolina mais barata sobra no bolso do consumidor. Do outro lado, o chamado Trump trade foi desmontado: Tesla, SpaceX e as empresas de defesa caíram.
Só que tinha um detalhe esquisito naquele rali. A Apple bateu recorde e passou de US$ 5 trilhões de valor de mercado, a Microsoft subiu 6%, e no mesmo dia Nvidia e Intel caíam mais de 3%.
O mercado subia, mas não subia junto. Na quinta, entendemos por quê.
Quinta-feira: a conta da IA chegou
A quinta começou tranquila. O Dow abriu subindo mais de 300 pontos, puxado pela Apple, e quem olhasse só para o índice acharia que a festa continuava. Mas os fabricantes de chips já caíam desde o pré-mercado.
Ao longo da manhã, essa queda contaminou todo o resto.
No meio da tarde, o Nasdaq perdia cerca de 5,2% e entrava oficialmente em correção, mais de 10% abaixo do recorde do mês passado. O S&P 500 caía entre 3% e 4%, caminhando para o pior dia desde abril de 2025.
O Dow perdia uns 1.600 pontos e apagava o ganho inteiro da véspera. O índice de semicondutores despencava perto de 10%, e o VIX, o termômetro do medo, subia quase 40%.
Pela manhã, o S&P 500 já tinha perdido mais de US$ 2 trilhões em valor de mercado, com Nvidia, Broadcom, Micron e AMD à frente da queda.
Além da eleição, dois fatos ajudaram a piorar o clima: a China atrasou a aprovação das importações do chip H200 da Nvidia, e a Qualcomm divulgou uma projeção de lucro fraca.
Agora, um dado que pouca gente vai comentar. Segundo a Associated Press, mais da metade das ações do S&P 500 estava subindo nesta quinta, com balanços bons de empresas como AppLovin e Tapestry.
O índice cai porque meia dúzia de empresas de chips ficou grande demais. Um movimento de 1% na Nvidia mexe mais no S&P 500 do que quase qualquer outra ação americana.
A queda também não ficou só nos Estados Unidos. O Kospi, da Coreia do Sul, caiu 5,3%. E o índice de semicondutores da Filadélfia já vinha perdendo um quarto do valor em um mês, bem antes da eleição, pressionado pelo custo de financiar a construção de data centers com juros altos.
A urna não criou essa correção. Ela pisou no acelerador.
O data center estava na cédula
Se eu tivesse que escolher um único número desta eleição para mostrar a um cliente, não seria a contagem de cadeiras. Seria este: 40 de 41. Foi o placar das consultas locais sobre data centers em dez estados, segundo levantamento da Ballotpedia compilado pela CNBC. Em 40 delas, o eleitor votou para restringir, proibir ou suspender a construção.
E não foi por pouco. Em Granville, Ohio, 82% votaram por restrições. Em Pataskala, 74%. Em Ashville, 82% rejeitaram o projeto. Não é um grupo barulhento de ativistas. São cidades inteiras dizendo não.
Quando a gente olha o motivo, ele é bem menos ideológico do que parece. O eleitor está votando contra a conta de luz, contra o consumo de água e contra o uso da terra. Um data center de IA consome tanta energia quanto umas 100 mil casas. Quando ele chega, a rede elétrica da região precisa crescer, e alguém paga por isso.
O Texas é onde isso pesa mais. O estado concentra quase 30% da capacidade de data centers prevista para entrar em operação em 2028, segundo a SemiAnalysis. E a governadora eleita, aquela que pedi para você guardar o nome, prometeu uma moratória imediata para novas obras.
Na campanha, ela bateu forte numa lei de 2015 que isenta os data centers de imposto sobre a energia que consomem.
Seria um erro tratar isso como pauta só da esquerda. Uma pesquisa do Texas Politics Project mostrou 58% dos texanos contra data centers na própria comunidade, e o próprio governador Republicano já tinha decretado uma pausa temporária este ano. A diferença é que agora quem resiste ganhou mandato.
Em Washington, o risco aparece de outro jeito.
A Wells Fargo lembra que os Democratas podem usar a negociação do teto da dívida para atacar a depreciação integral imediata, o tal 100% expensing, que hoje torna o investimento em data center muito atraente do ponto de vista fiscal. E os governadores têm à mão impostos, licenciamento e regras de uso do solo.
O Goldman Sachs calcula que as moratórias podem atingir cerca de 45% da expansão planejada nos Estados Unidos. É esse número que o mercado passou a quinta tentando colocar no preço.
Dito isso, eu não apostaria numa paralisação. Campanha é uma coisa, governo é outra. Data center gera emprego, folha de pagamento e imposto sobre a propriedade, e até sindicatos aliados dos Democratas apoiam os projetos.
O mais provável é uma expansão mais lenta, mais cara e mais negociada.
Quem vende a pá e quem já tem a mina
À primeira vista, parece contraditório: Apple e Microsoft em recorde e Nvidia derretendo, tudo em nome da mesma inteligência artificial.
Mas a lógica é simples. Se fica mais difícil construir data center, perde quem vende para a construção. Quem já tem os seus prontos passa a ter um ativo mais escasso, e portanto mais valioso.
Gosto de pensar na velha história da corrida do ouro.
Por três anos, o melhor negócio foi vender pás e picaretas, que aqui são chips, memórias e equipamentos. Agora que a licença para abrir mina nova ficou em xeque, o valor começa a migrar para quem já tem a mina funcionando.
Os números contam essa história sem esforço.
A Amazon subiu 8% na quarta. A Microsoft e a Apple bateram recorde. Enquanto isso, a Nvidia já tinha perdido 18% em um mês antes do tombo de quinta, e a Intel, 51%.
Um analista da Needham resumiu bem ao dizer que os grandes provedores de nuvem são os incumbentes da IA. Um estrategista da Siebert foi mais longe: os mais vulneráveis são os que pegam dinheiro emprestado para construir, não necessariamente os que mais gastam.
Essa observação é importante. Cada vez mais, data center se constrói com dívida, e com a Treasury de dez anos perto de 5% até a semana passada, qualquer atraso de licença encarece o projeto.
Não é à toa que a Apollo, uma das maiores financiadoras dessa infraestrutura, anunciou na própria terça que ficaria mais defensiva nos investimentos ligados à IA.
O problema é que o investidor comum não enxerga essa divisão. Quem tem um ETF de Nasdaq 100 ou de S&P 500 compra os dois lados ao mesmo tempo, com muito peso em chips. A mesma concentração que turbinou o retorno dos últimos anos é a que faz o índice cair 4% num dia em que a maioria das empresas sobe.
Juros, petróleo, dólar e Fed
Enquanto a bolsa vivia o drama, a renda fixa americana teve uma semana ótima. A Treasury de dez anos rendia 4,96% na terça e chegou a 4,83% nesta quinta, o menor nível desde setembro.
Dá para entender o movimento. Com o Congresso dividido, diminui a chance de novos pacotes fiscais pagos com dívida. O petróleo mais barato ajuda a segurar a inflação.
O Tesouro americano ainda sinalizou que vai emitir menos títulos longos. E, nesta quinta, quem fugiu das ações correu para os títulos.
Só não dá para se empolgar demais. Uma gestora da Pendal disse que não vê ali o começo de uma queda de 1 ponto percentual nos juros. Outra, da Brandywine, chamou o momento de lua de mel: uma janela boa para a renda fixa, mas uma janela.
O petróleo fez o caminho inverso. Depois de cair quase 9% na quarta, o Brent voltou a subir cerca de 2,5% nesta quinta, para perto de US$ 97. O mercado está se perguntando quanto tempo um Congresso de oposição leva, de verdade, para encerrar uma guerra. Com o petróleo de volta, o dólar também recuperou parte do terreno perdido.
E tem o Fed, que não está do lado de quem quer juros menores. Muita gente esquece, mas o banco central americano está subindo juros, não cortando. Em setembro, levou a taxa para o intervalo de 3,75% a 4,00%, com a inflação perto de 3,45% por causa das tarifas e da guerra. Em outubro, manteve.
A próxima reunião é em 8 e 9 de dezembro, e mais uma alta segue no radar.
O emprego também não ajuda a tese de alívio. Os pedidos semanais de seguro-desemprego caíram para 189 mil, abaixo dos 196 mil esperados. Com mercado de trabalho firme e inflação acima da meta, o Fed não tem motivo para socorrer a bolsa. Se os juros longos caíram, foi pela política fiscal e pelo petróleo, não pelo banco central.
E o Brasil nessa história?
A eleição americana chegou aqui no meio da nossa própria agenda. Na quarta, o Copom manteve a Selic em 13,75%, interrompendo uma sequência de cinco cortes, e revisou para cima as projeções de inflação até 2028.
O Ibovespa fechou a quarta em alta de 1,23%, aos 167.563 pontos.
Nesta quinta, a bolsa abriu bem, chegou a subir 0,75% e virou no meio do dia, acompanhando Nova York. No início da tarde, caía perto de 0,8%, por volta dos 166 mil pontos, e o dólar rondava os R$ 5,48. A queda aqui é bem menor que lá por um motivo simples: nossa bolsa tem pouca tecnologia e muito banco, commodity e energia. A Vale, inclusive, subia.
Para o Brasil, o que importa é por onde esse choque chega. Juros americanos mais baixos são boa notícia: tiram atratividade do dólar e abrem espaço para o dinheiro voltar a olhar emergentes.
O petróleo abaixo de US$ 100 tem dois lados, tira um pouco do brilho da Petrobras, mas alivia a inflação de combustíveis e dá ao Banco Central um ambiente mais confortável para voltar a cortar mais à frente.
O problema é o medo. Um VIX subindo quase 40% num dia costuma punir emergentes no curto prazo, mesmo um país sem exposição a semicondutores, como o nosso. Nesta quinta, foi esse canal que falou mais alto.
O dólar global mais fraco, que normalmente ajudaria o real, acabou neutralizado pela volta do petróleo e pela corrida para a segurança.
Tem um ponto, porém, que me preocupa mais do que o Ibovespa. Nos últimos anos, o jeito mais comum de o brasileiro diversificar foi comprar um ETF de S&P 500 ou de Nasdaq. Parecia uma decisão neutra.
Hoje ela carrega uma aposta concentrada em poucas empresas de chips e infraestrutura de IA. Diversificar em dólar não é a mesma coisa que diversificar o risco.
O que eu faria com a carteira
Dias como esta quinta empurram a gente para dois erros opostos. Um é vender tudo porque a IA acabou. O outro é comprar tudo porque ficou barato. Os dois são reações ao preço do dia, e nenhum deles é alocação.
A pergunta que eu faria é outra: quanto da sua carteira depende, de fato, de os Estados Unidos continuarem construindo data centers no ritmo atual? Na maioria das carteiras que eu analiso, a resposta é bem maior do que o cliente imagina. E ela costuma estar escondida em produtos que parecem diversificados.
1. Abrir o que está dentro dos índices
O primeiro passo é abrir o que está dentro dos índices. Some a exposição a semicondutores e infraestrutura de IA em todos os fundos, ETFs e BDRs. Não é raro encontrar um ETF de Nasdaq, um fundo global de tecnologia e duas ou três BDRs comprando, no fim das contas, as mesmas cinco empresas.
2. Tecnologia não é um bloco só
O segundo é parar de tratar tecnologia como um bloco só.
Esta semana mostrou que o risco político pesa de forma muito diferente sobre quem vende o hardware e sobre quem já tem a infraestrutura pronta.
3. Longe de produto alavancado
O terceiro é ficar longe de produto alavancado. O ETF de semicondutores alavancado três vezes chegou a indicar queda de 11% no pré-mercado. Com volatilidade alta, a alavancagem diária corrói patrimônio mesmo quando o ativo depois se recupera.
4. Rebalancear pela regra
O quarto é rebalancear pela regra, não pela manchete. Se a tecnologia passou do limite da sua política de investimentos, reduza até o limite. Se ficou abaixo depois da queda, recompor faz parte do processo. O que não faz parte é mudar o limite no meio da tempestade.
5. Renda fixa em dólar
Por fim, vale olhar com carinho para a renda fixa em dólar.
Com a Treasury de dez anos ainda perto de 4,8%, títulos americanos de boa qualidade pagam um juro real relevante e, como esta semana mostrou, seguram a carteira quando a bolsa cai.
Aqui no Brasil, a Selic parada em 13,75% mantém a renda fixa local atraente. Um Banco Central mais cauteloso, revisando a inflação para cima, é motivo para alongar prazos com critério, não com pressa.
No fim, disciplina vale mais do que previsão. Ninguém sabe se esta quinta é o começo de uma correção longa ou um exagero que será revertido semana que vem.
O que eu sei é que uma carteira montada para aguentar os dois cenários não precisa adivinhar qual deles vai acontecer.
Para fechar
O eleitor americano não votou contra a inteligência artificial. Votou contra a conta de luz, contra a falta de água e contra uma obra gigante que apareceu no bairro sem pedir licença a ninguém. O mercado tratava a expansão da IA como uma linha reta e descobriu, em dois dias, que ela passa por câmara municipal, governo estadual e Congresso.
Isso não encerra o ciclo de investimento em IA. Muda quem fica com o valor dele. A capacidade que já existe vale mais, e a nova fica mais cara e mais lenta de construir. Já os índices concentrados, que pareciam o jeito mais simples de pegar carona nesse movimento, passaram a carregar um risco que pouca gente escolheu conscientemente.
Na próxima carta, volto com o fechamento da semana e com o que os balanços dos fabricantes de chips vão dizer sobre as encomendas para 2027.
Ainda não é cliente da Fatorial?
Se você tem dinheiro investido lá fora, a sua carteira provavelmente depende de data centers mais do que parece, e a Fatorial faz esse raio-x de forma independente. Me mande uma mensagem. A primeira conversa é para entender a sua estrutura, sem compromisso.
Atuamos com fee fixo: você sabe exatamente quanto paga, e a nossa remuneração não depende do produto que você compra. Entenda como funciona.
WhatsApp (11) 95619-8738 · jansen@fatorialinvest.com.br
Jansen Costa, CFP®
Sócio-fundador do Grupo Fatorial
Este conteúdo tem caráter informativo e não constitui recomendação de investimento. As projeções e opiniões citadas são das instituições indicadas. Mais análises na seção Visão do Mercado da Fatorial Investimentos.