

O cenário 2027 do Goldman Sachs é sem sustos, mas com riscos de um lado só. No Brasil, o ciclo de crédito já separa vencedores e perdedores.
O Goldman Sachs publicou ontem o seu cenário para 2027, e a palavra que melhor resume o documento é “firme”. Crescimento global de 2,8%, inflação desacelerando, investimento em inteligência artificial ainda em alta e retornos positivos para ações e renda fixa. Um ano sem sustos, no cenário base.
Quer receber leituras de mercado como esta em primeira mão, no seu celular? Entrar no grupo de WhatsApp.
O problema está fora do cenário base. Os riscos que o banco lista apontam quase todos para o mesmo lado: nova escalada no Irã, juros longos pressionados por déficits fiscais e um ciclo de investimento em IA que pode perder fôlego antes do esperado. A base é firme, mas a distribuição de riscos é assimétrica.
No Brasil, a temporada do terceiro trimestre seguiu a mesma lógica no nível das empresas. O Banco do Brasil entregou o pior retorno sobre patrimônio em mais de 20 anos, enquanto MRV, Azzas e Cogna mostraram que margem e caixa ainda protegem quem os tem, mesmo com o crédito caro.
Cenário 2027 nos EUA: a inflação que sai da conta
O ponto mais relevante do cenário do Goldman para os EUA não é o próximo passo do Fed, e sim o que acontece com a inflação ao longo de 2027. As tarifas ainda somam 0,4 ponto percentual ao núcleo do PCE e devem sair da conta anual na primavera americana. Com isso, o banco projeta o núcleo caindo de 3,2% no fim de 2026 para 2,4% no fim de 2027, o que abriria espaço para três cortes ao longo de 2028, até 3,25% a 3,5%.
Essa trajetória é mais branda do que o mercado precifica. O Goldman projeta a Treasury de 10 anos em 4,6% no fim de 2027, contra cerca de 5% hoje. Para o crescimento americano, a projeção é de 2,4% em 2027, acima do consenso de 2,2%, sustentada pelo investimento.
IA: o pico do impulso não é o fim do ciclo
O investimento global em IA deve passar de US$ 1,1 trilhão em 2026 para US$ 1,8 trilhão em 2027, segundo o Goldman, com mais de US$ 500 bilhões de aumento só em hardware nos EUA. O que muda é a segunda derivada: o crescimento desse investimento como proporção do PIB atinge o pico no primeiro semestre de 2027.
O banco chama atenção para algo que o mercado já começou a sentir. Desde junho, as empresas mais ligadas à infraestrutura de IA passaram por forte redução de múltiplos, e as ações das grandes empresas de nuvem deixaram de subir quando anunciam mais investimento. O lucro do S&P 500 deve desacelerar de um crescimento de 36% em 2026 para 11% em 2027. Ainda é um número robusto, mas é outro regime.
Há também um sinal novo no mercado de trabalho. O Goldman encontrou correlação estatisticamente significativa entre adoção de IA e menor geração de empregos em setores não industriais dos EUA, algo que não aparecia no início do ano. O banco ainda vê o efeito como concentrado em 2028 e 2029, mas reconhece que ele pode chegar antes.
Commodities: o prêmio de risco sumiu, o risco não
A equipe de commodities do Goldman estima que o prêmio de risco embutido no Brent, que chegou a US$ 27 por barril no início de novembro, caiu para poucos dólares. O cenário base é de Brent médio de US$ 88 em 2027, com a oferta do Oriente Médio se adaptando via transferências entre navios e novos oleodutos.
O cenário de estresse, porém, é desconfortável: se a produção do Golfo ficar 2,5 milhões de barris por dia abaixo de 2025, o Brent pode passar de US$ 130 no início de 2027. E, como em 2026, um choque de energia tende a derrubar ações e títulos ao mesmo tempo. Por isso o banco recomenda posição positiva em commodities como proteção de carteira, com cobre projetado em US$ 15.600 por tonelada e ouro em US$ 4.650 por onça até dezembro de 2027.
Banco do Brasil: o ciclo de crédito ainda não virou
O resultado do Banco do Brasil foi o dado mais duro da temporada até aqui. O lucro recorrente de R$ 1,3 bilhão caiu 68% no trimestre e ficou 66% abaixo da estimativa do Goldman. O retorno sobre patrimônio recorrente foi de 2,8%, o menor em mais de 20 anos, e o índice de cobertura caiu de 174% para 138% em um ano.
O banco também cortou o guidance de lucro de 2026 de R$ 18 a 22 bilhões para R$ 9 a 11 bilhões, elevou a projeção de provisões para R$ 80 a 83 bilhões e reduziu o payout de 30% para 25%. O Goldman mantém recomendação de venda, com preço-alvo de R$ 19,50.
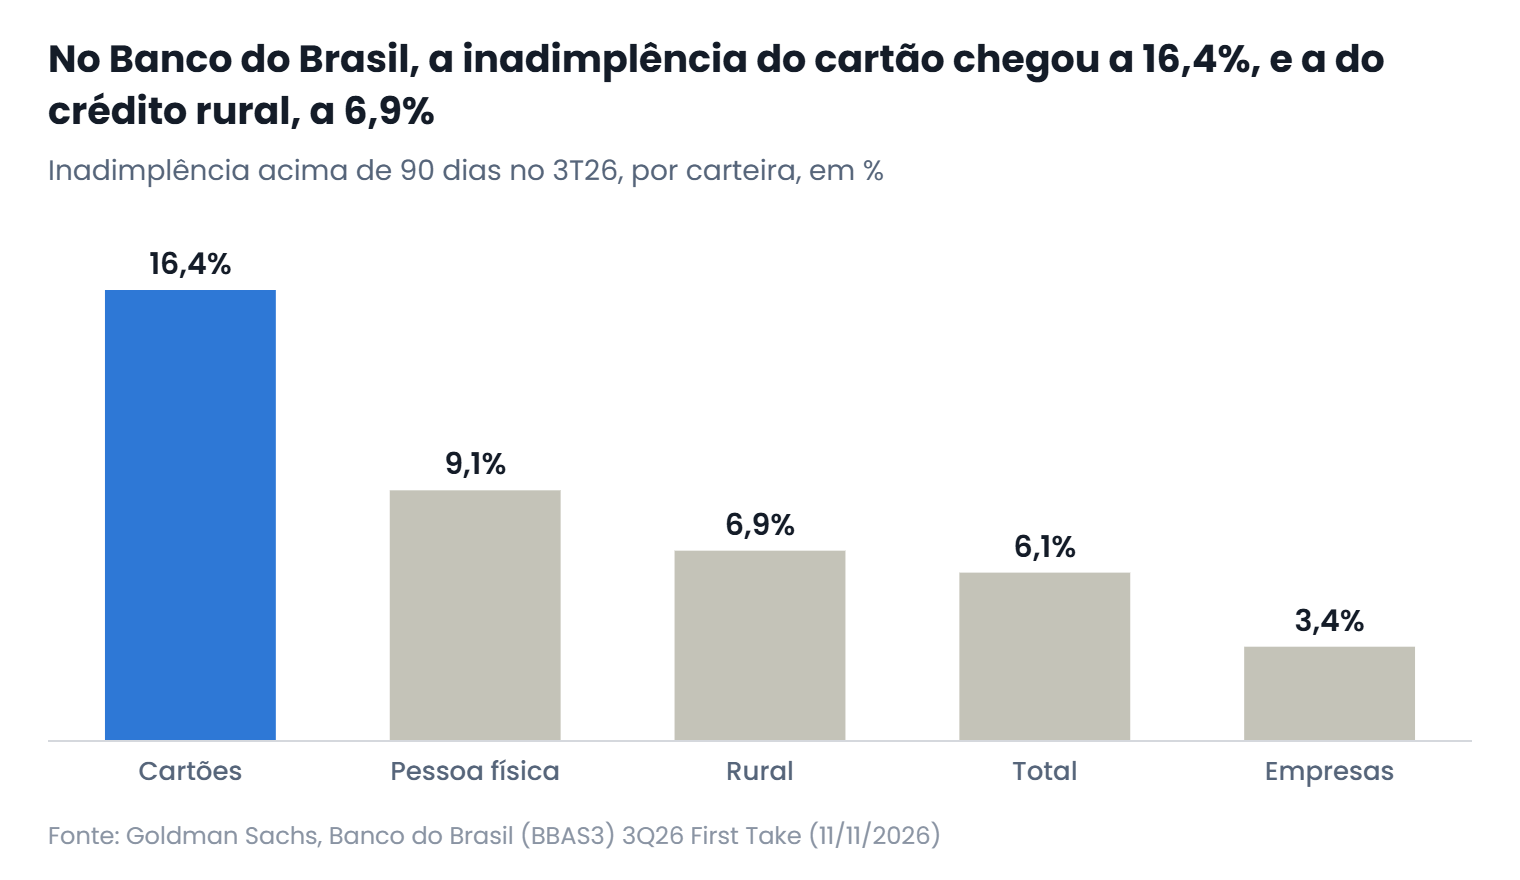
O problema está concentrado em dois lugares: o agro endividado e o cartão de crédito. As provisões do crédito rural saltaram de R$ 8,4 bilhões para R$ 12,2 bilhões em um trimestre, e a formação de nova inadimplência consumiu 2,3% da carteira. É um sinal de que o ciclo de crédito ainda não virou, o que importa para quem tem crédito bancário ou do agro na carteira.
Varejo: quando o concorrente recua
Magazine Luiza: a tese de participação de mercado
O Goldman elevou Magazine Luiza para compra, com preço-alvo de R$ 11,50 e potencial de 50%. O banco faz questão de dizer que a tese não depende de juros, aos quais a varejista é muito sensível.
A tese é de participação de mercado. A Casas Bahia, em recuperação judicial, anunciou o fechamento de 298 lojas e enfrenta fornecedores exigindo pagamento antecipado. O Goldman estima que isso pode deslocar cerca de R$ 13,7 bilhões em vendas, entre lojas fechadas e falta de estoque, das quais a Magalu capturaria R$ 3,5 bilhões. Os primeiros dados já apareceram: as vendas online próprias cresceram 14% em outubro, contra queda de 12% entre janeiro e agosto. A projeção de lucro de 2027 subiu 123%.
Azzas: melhor do que se temia
Na moda, a Azzas entregou um trimestre melhor do que se temia. A receita caiu 4%, com os clientes multimarcas cautelosos diante dos juros, mas a margem bruta subiu 2,1 pontos, para 56,8%, com menos remarcação e estoques mais saudáveis. A geração de caixa operacional foi de R$ 385 milhões. O Goldman mantém compra, com preço-alvo de R$ 28.
Temporada do 3T26: o que mais saiu
MRV
A receita de R$ 3,6 bilhões, alta de 25% em 12 meses, ficou 19% acima da estimativa do Goldman, com margem bruta de 31,8%. A alavancagem ainda pesa: a dívida, incluindo cessões de crédito, equivale a 223% do patrimônio. O Goldman mantém neutro.
Cogna
O EBITDA recorrente caiu 24%, para R$ 320 milhões, pressionado por despesas antecipadas na educação básica e pela captação 29,5% menor no ensino superior. Em compensação, o caixa livre de R$ 264 milhões levou a alavancagem a 1,04 vez o EBITDA, o menor nível da história da companhia. O Goldman mantém compra.
Hapvida
O EBITDA recorrente de R$ 485 milhões caiu 21%, em linha com o esperado. A empresa perdeu 235 mil beneficiários no trimestre, na limpeza de contratos deficitários, e ainda há cerca de 702 mil vidas em revisão. A dívida líquida caiu R$ 101 milhões. O Goldman mantém neutro.
Fleury
A ação sobe 43,9% no ano, contra 6,9% do Ibovespa, com a divisão de atendimento ao paciente crescendo 14,1% no trimestre. O Goldman vê o bom momento já no preço, a 12,9 vezes o lucro de 2027, e mantém neutro.
Ultrapar
O EBITDA de R$ 3,1 bilhões ficou 10% abaixo do Goldman, com a margem da Ipiranga caindo 25% no trimestre, para R$ 339 por metro cúbico. A empresa anunciou R$ 1,1 bilhão em dividendos, com pagamento em 3 de dezembro.
Equatorial
O resultado veio em linha, com EBITDA de distribuição 9% maior em 12 meses e alavancagem estável em 3,1 vezes. O Goldman mantém compra pelo retorno real implícito de cerca de 12,5%.
Caixa Seguridade
A gestão vê o seguro habitacional mantendo o ritmo em 2027, depois de prêmios de R$ 1,2 bilhão no trimestre, alta de 15%. O Goldman cortou o preço-alvo para R$ 20 e lembra que a ação negocia com prêmio de 44% sobre a BB Seguridade.
Energia: chuva demais derruba o preço de curto prazo
A hidrologia virou a favor do consumidor e contra o gerador. A CCEE projeta chuvas em 99% da média histórica em 2026, contra média de 83% na última década, e outubro registrou 174%. O preço líquido de energia projetado para o quarto trimestre caiu de R$ 140 para R$ 80 por MWh em um mês.
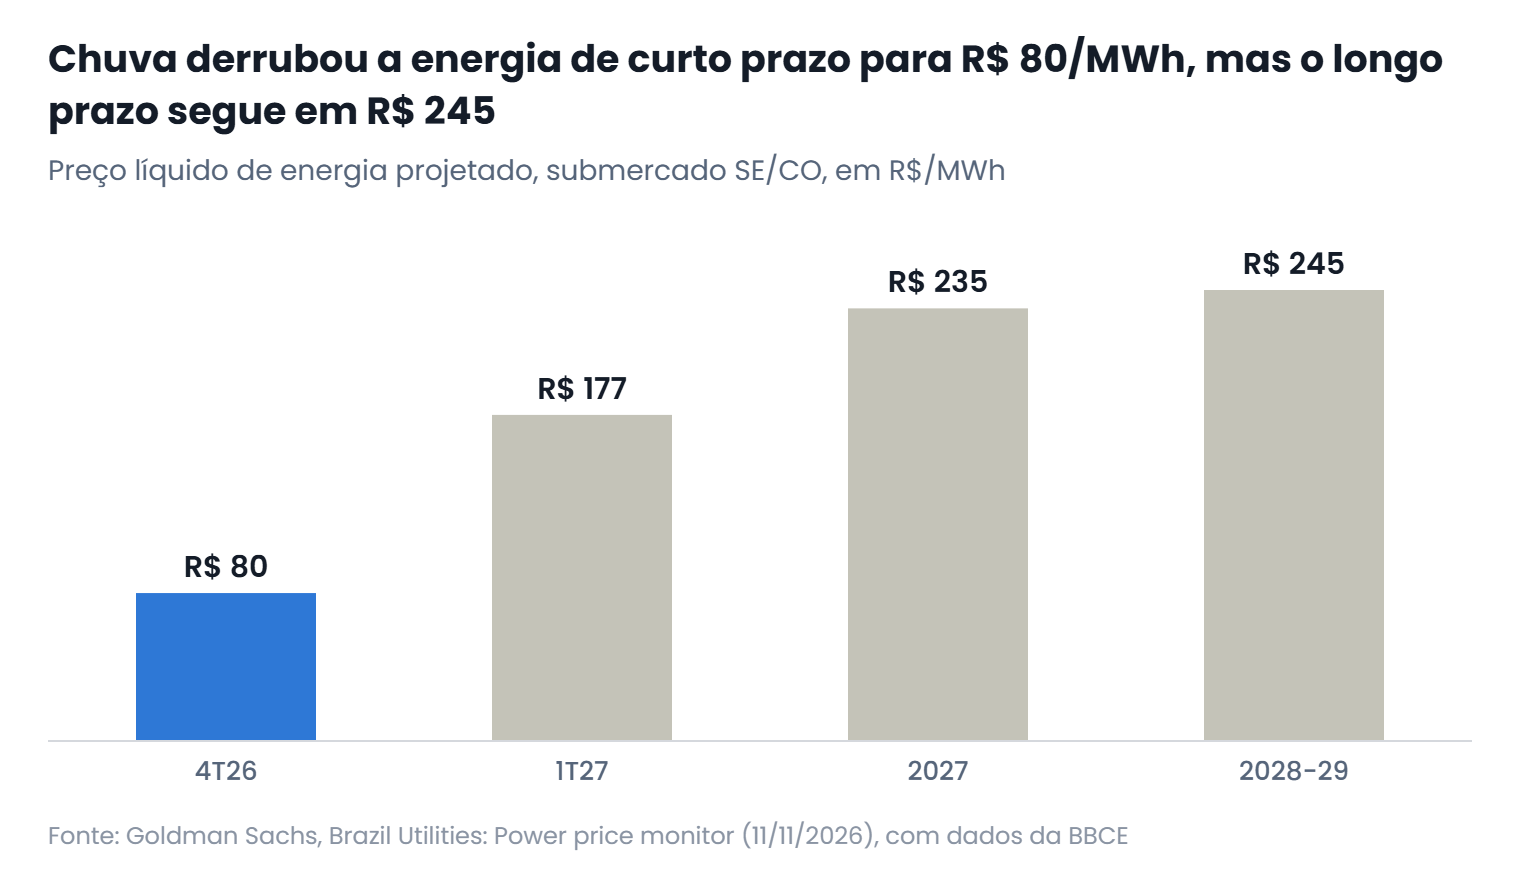
O detalhe que importa está na ponta longa: os preços de 2028 e 2029 ficaram estáveis em R$ 245 por MWh. O mercado não está extrapolando as chuvas. O Goldman reduziu as estimativas de curto prazo da Axia, alerta que o consenso para 2027 pode ser revisado para baixo, mas mantém compra pelo retorno real implícito de cerca de 13,5% ao ano.
Cenário 2027: o que isso significa para a carteira
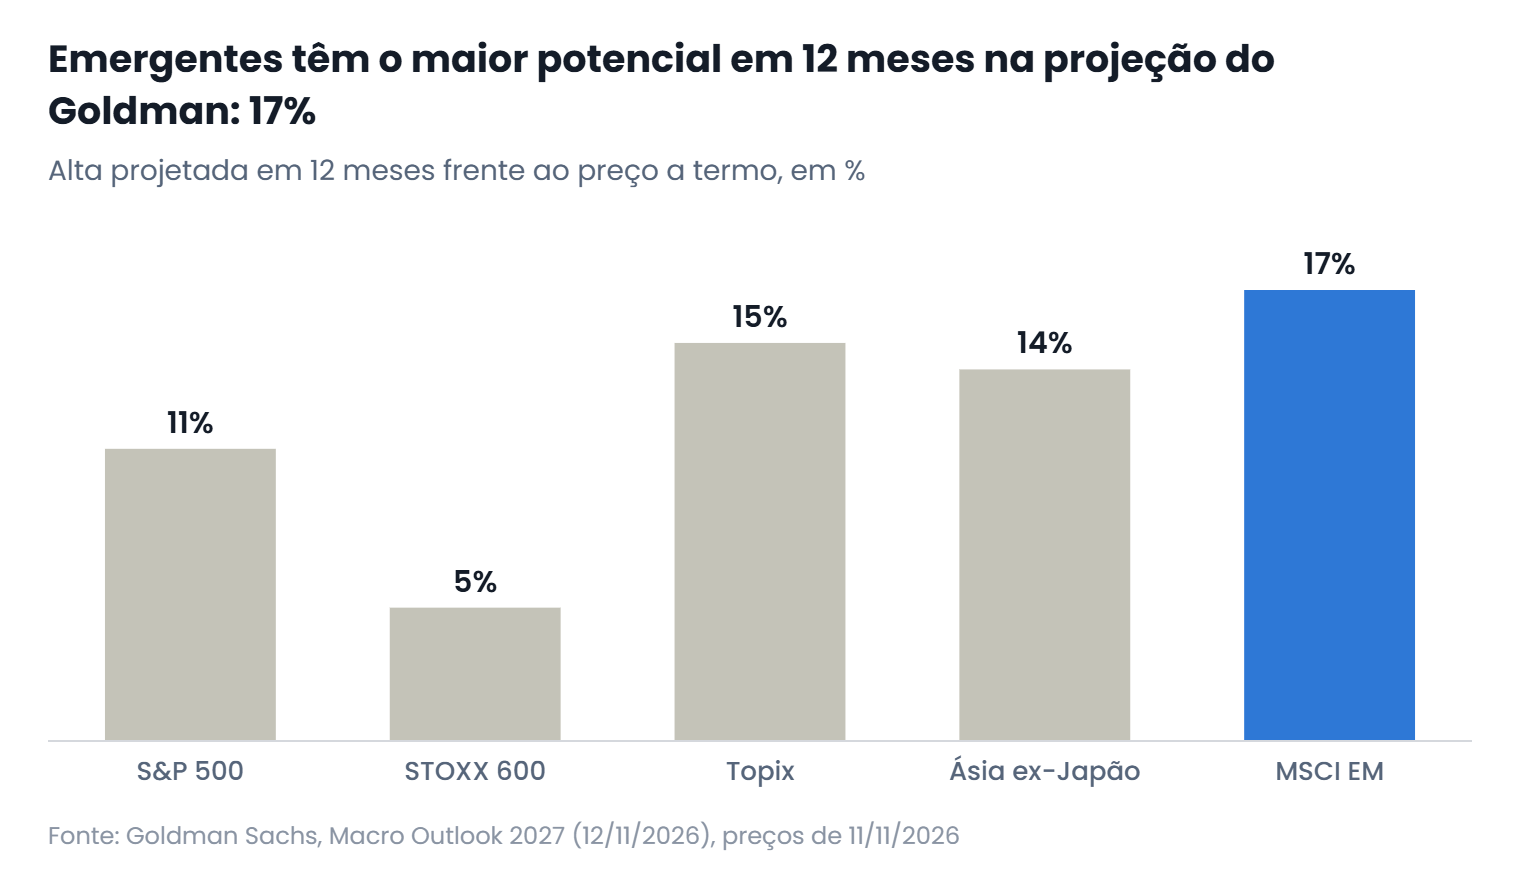
O cenário do Goldman para 2027 é de retornos positivos, mas com menos vento a favor do que nos últimos três anos, quando a bolsa americana subiu mais de 20% ao ano. Na projeção de 12 meses do banco, os mercados emergentes têm o maior potencial entre os grandes índices, mas a recomendação formal é de neutralidade, com sobrepeso em EUA e Japão.
Três pontos práticos se destacam. Primeiro, a renda fixa internacional voltou a proteger: com os juros reais mais altos em muitos anos, os títulos recuperam o papel de amortecedor que perderam em 2026. Segundo, crédito privado pede seletividade, já que o Goldman espera spreads mais abertos com a enxurrada de emissões ligadas à IA, que somaram US$ 687 bilhões em 2026. Terceiro, uma parcela em commodities e ouro funciona como seguro contra o cenário de choque de energia, justamente o que mais pesaria sobre ações e títulos ao mesmo tempo.
Na bolsa brasileira, esta temporada mostra que o mesmo ambiente produz resultados opostos conforme o balanço. A Cogna chegou à menor alavancagem da sua história, enquanto BB e Hapvida ainda estão limpando o passado. Para o investidor que mantém patrimônio em reais, o Goldman projeta o dólar em R$ 5,25 em 12 meses, abaixo dos R$ 5,58 atuais, o que não elimina a diversificação internacional, mas muda o momento de fazê-la.
Ainda não é cliente da Fatorial?
Se você quer revisar como a sua carteira está posicionada para um 2027 de base firme e riscos assimétricos, me mande uma mensagem. A primeira conversa é para entender a sua estrutura, sem compromisso.
Atuamos com fee fixo: você sabe exatamente quanto paga, e a nossa remuneração não depende do produto que você compra. Entenda como funciona.
WhatsApp (11) 95619-8738 · jansen@fatorialinvest.com.br
Jansen Costa, CFP®
Sócio-fundador do Grupo Fatorial
Fontes
- Goldman Sachs, Global Economics Analyst: Macro Outlook 2027, Steady Baseline, Downside Risks, 12/11/2026
- Goldman Sachs, Commodity Views: 2027 Outlook, Adapting to Rough Waters, 12/11/2026
- Goldman Sachs, Banco do Brasil (BBAS3): 3Q26 First Take, 11/11/2026
- Goldman Sachs, Magazine Luiza (MGLU3): upgrade para Buy, 11/11/2026
- Goldman Sachs, Azzas 2154 (AZZA3): Better than feared 3Q26 results, 11/11/2026
- Goldman Sachs, MRV (MRVE3): 3Q26 First Take, 11/11/2026
- Goldman Sachs, Cogna (COGN3): Weak 3Q26 results, 11/11/2026
- Goldman Sachs, Hapvida (HAPV3): 3Q26, 11/11/2026
- Goldman Sachs, Fleury (FLRY3): Feedback from meeting with C-level, 11/11/2026
- Goldman Sachs, Ultrapar (UGPA3): 3Q26 First Take, 11/11/2026
- Goldman Sachs, Equatorial (EQTL3): 3Q26 First Take, 11/11/2026
- Goldman Sachs, Caixa Seguridade (CXSE3): Key takeaways from 3Q26 conference call, 11/11/2026
- Goldman Sachs, Brazil Utilities: Power price monitor, 11/11/2026
Este conteúdo tem caráter informativo e não constitui recomendação de investimento. As projeções e opiniões citadas são das instituições indicadas. Mais análises na seção Visão do Mercado da Fatorial Investimentos.