

Cem anos de dados reunidos por Roger Ibbotson mostram o retorno das ações no longo prazo: 10,1% ao ano nos EUA desde 1926. O livro explica por que tão poucos investidores capturam esse número e o que isso ensina a uma família brasileira.
Por que não somos todos ricos?
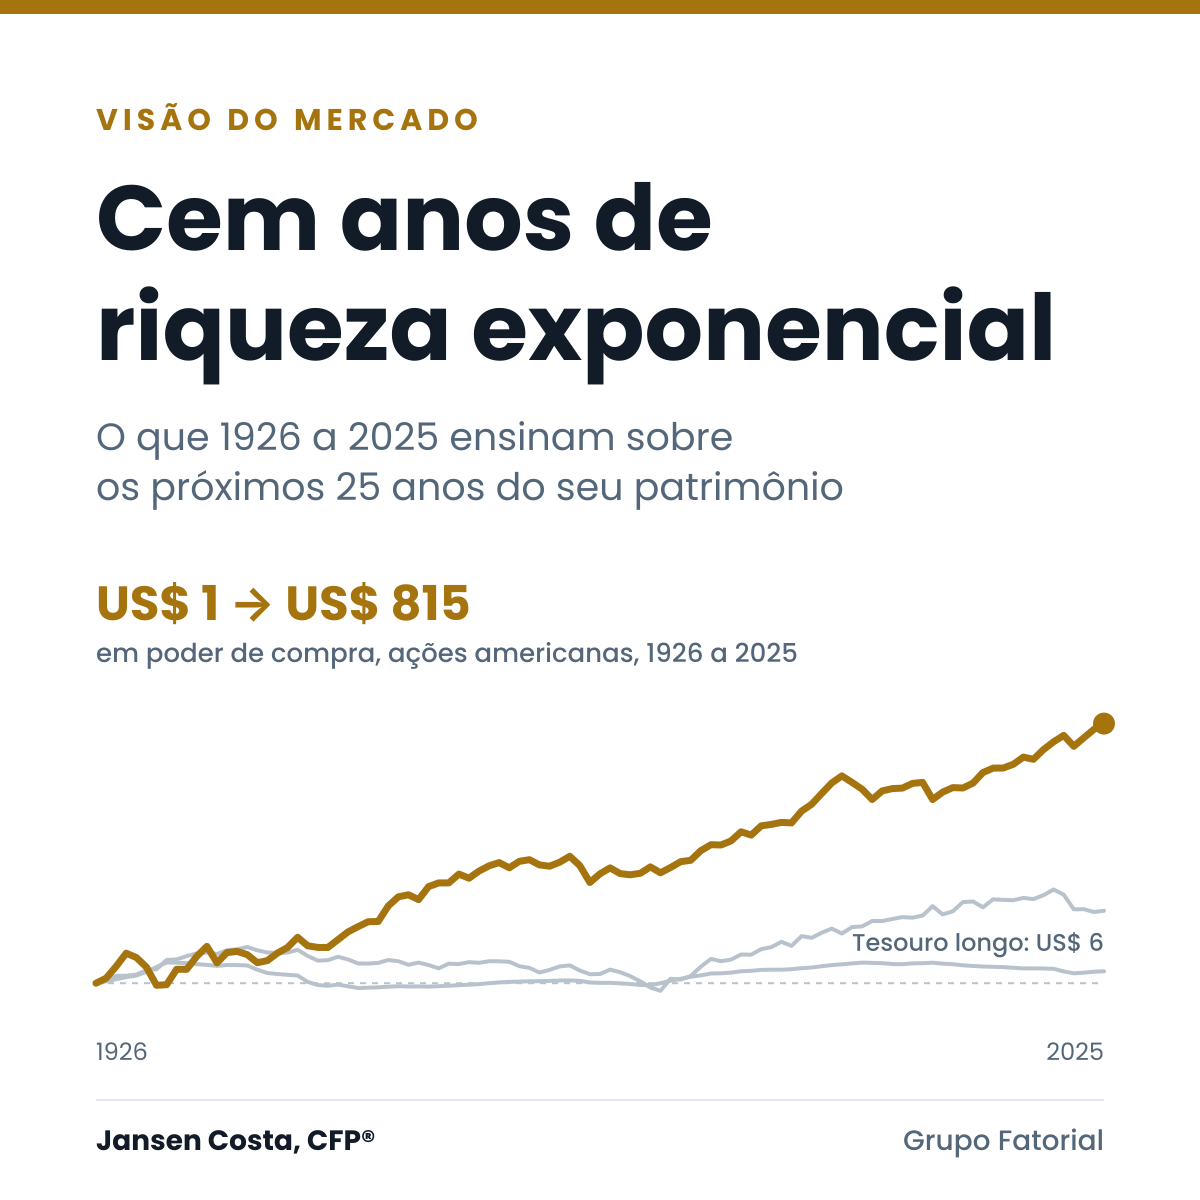
Um dólar colocado na bolsa americana no início de 1926, com dividendos reinvestidos e sem impostos ou taxas, valia US$ 14.751 no fim de 2025. Descontada a inflação, são cerca de 820 vezes o poder de compra original. O número abre o livro “Exponential Wealth: Centuries of Stock and Bond Returns”, lançado neste ano pela CFA Institute Research Foundation, e traz uma pergunta incômoda: se essa riqueza esteve ao alcance de qualquer pessoa com algum dinheiro sobrando, por que ela é tão rara?
Quer receber leituras como esta ao longo da semana, no momento em que os relatórios saem? Entre no grupo de WhatsApp Visão do Mercado.
Laurence Siegel, editor executivo da obra, responde no prefácio sem culpar o mercado. O que separa o retorno do investimento do retorno do investidor são impostos, taxas, inflação e, sobretudo, comportamento. A regra é simples de enunciar e difícil de cumprir: investir o máximo possível, o quanto antes, e permanecer investido.
A dificuldade tem nome: prociclicidade. As pessoas têm pouco dinheiro quando os preços estão baixos, porque a economia vai mal, e têm caixa sobrando quando a economia vai bem e os preços já subiram. O ciclo de vida repete o problema, porque a maioria é pobre justamente quando o horizonte é mais longo. E há o estômago: quase ninguém mantém 100% do patrimônio em ações atravessando 1929, 1973, 2008 e 2020. O retorno de 14.751 para 1 pertence a um investidor hipotético que nunca pagou imposto, nunca vendeu no pânico e nunca precisou sacar.
Esta edição percorre o livro com uma pergunta prática: o que cem anos de dados ensinam a uma família brasileira que precisa alocar o patrimônio para os próximos 25 anos?
Cinquenta anos de SBBI e uma nova base de dados
Em 1976, Roger Ibbotson e Rex Sinquefield publicaram “Stocks, Bonds, Bills, and Inflation”, medindo ano a ano o retorno total de ações, títulos do Tesouro, letras de curto prazo e inflação nos EUA desde 1926. Foi o primeiro número confiável para o prêmio de risco das ações, o prêmio de prazo e a taxa real livre de risco. Saiu logo depois do crash de 1973 e 1974, com o humor do mercado no chão, e mostrou que, no longo prazo, o risco tinha sido muito bem pago.
A base SBBI virou referência mundial e foi descontinuada pela Morningstar em 2025. O livro marca os 100 anos da série e os 50 do artigo, e lança dois substitutos: os Ibbotson Equity Indices, construídos com dados da CRSP e separados por porte, e os Coleman Fisher Ibbotson Bond Indices, que reconstroem a curva de juros do Tesouro mês a mês desde 1926. Os 21 capítulos reúnem nomes como William Goetzmann, Elroy Dimson, Paul Marsh, Mike Staunton, Edward McQuarrie e Paul Kaplan, e terminam com projeções para 2026 a 2050.
Retorno das ações no longo prazo: o século em números
De 1926 a 2025, as large caps americanas renderam 10,1% ao ano, contra 4,9% do Tesouro de 20 anos e 3,3% das letras de 30 dias. A inflação média foi de 2,9%.
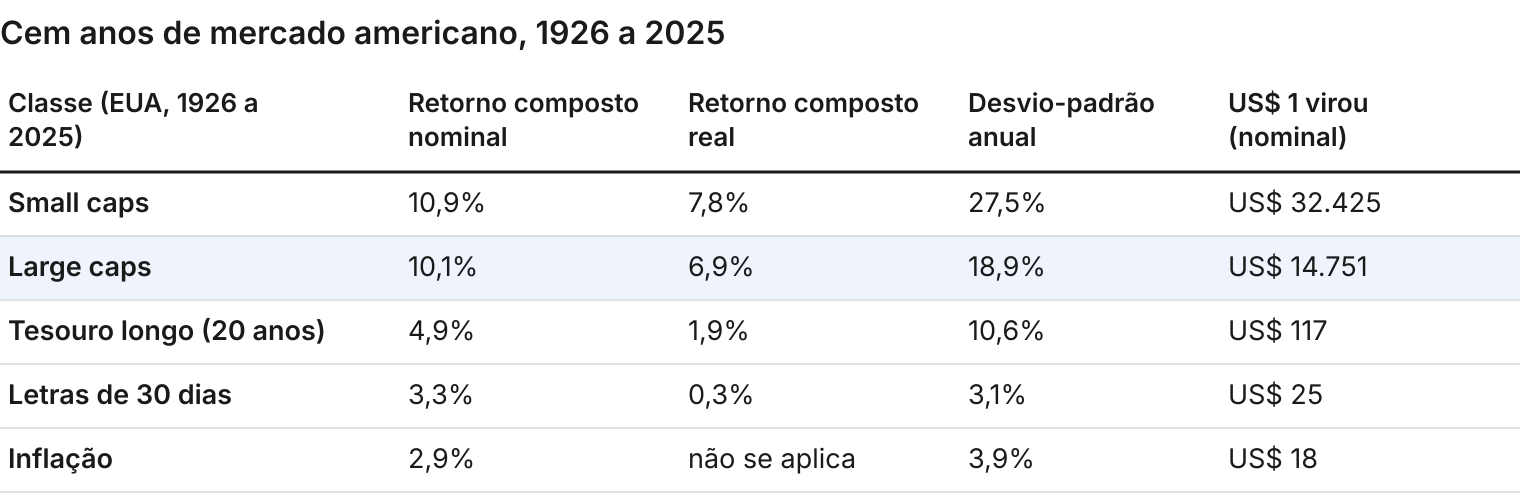
A coluna que importa é a do retorno real. Em poder de compra, a bolsa multiplicou o capital por mais de 800 vezes; o Tesouro longo, por menos de 8; as letras nem dobraram o dinheiro em cem anos.
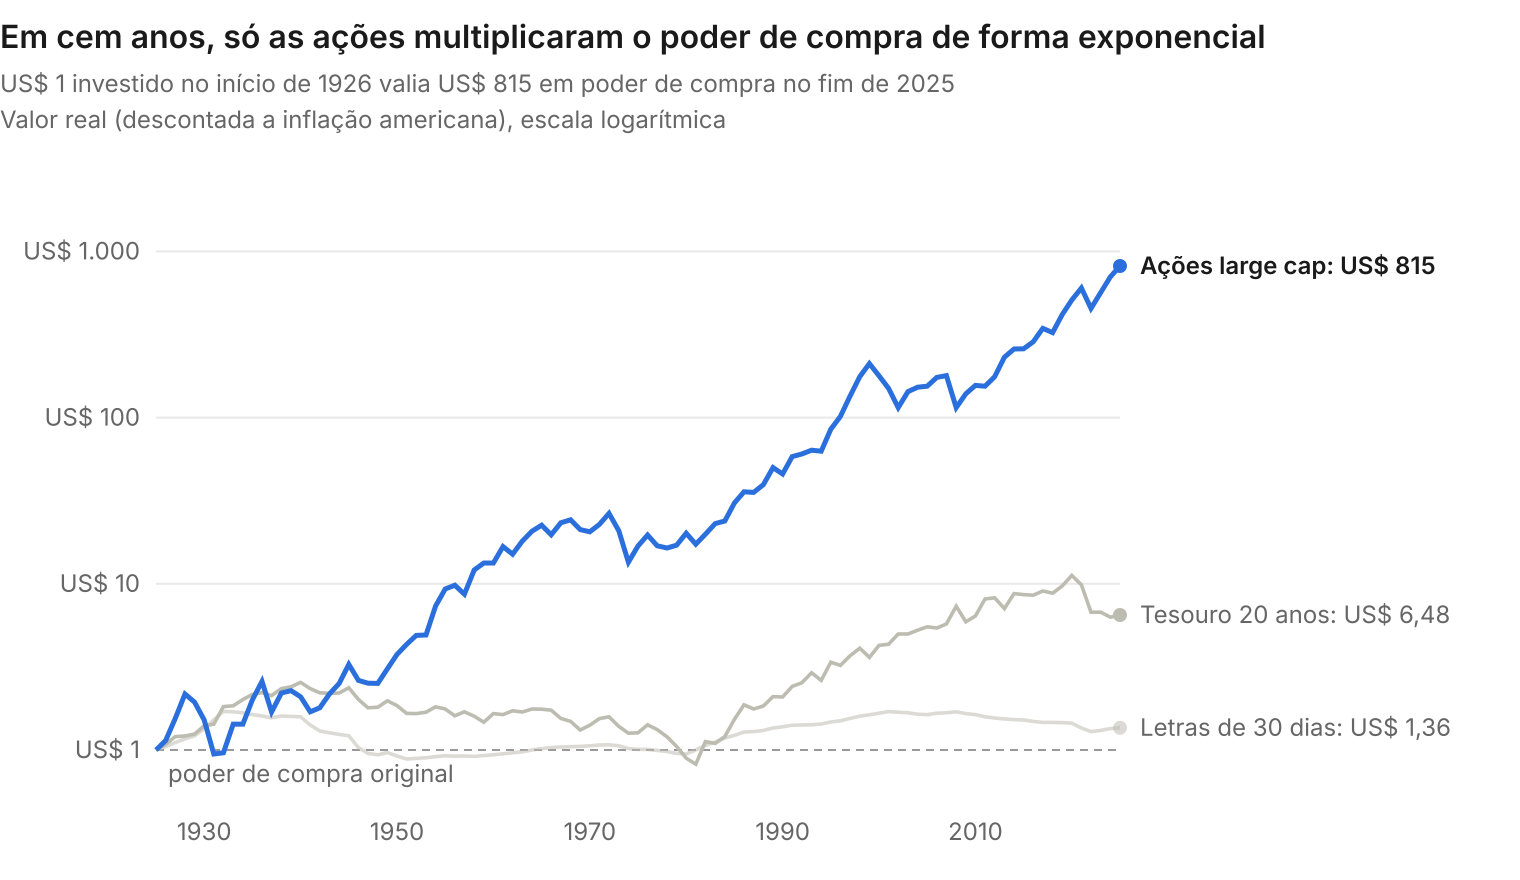
O risco aparece na distância entre a média aritmética das ações, de 11,8%, e a geométrica, de 10,1%. A geométrica é o que o investidor efetivamente ganhou, e quanto maior a volatilidade, maior o hiato. Quem projeta patrimônio pela média simples superestima o resultado.
A jornada foi dolorosa
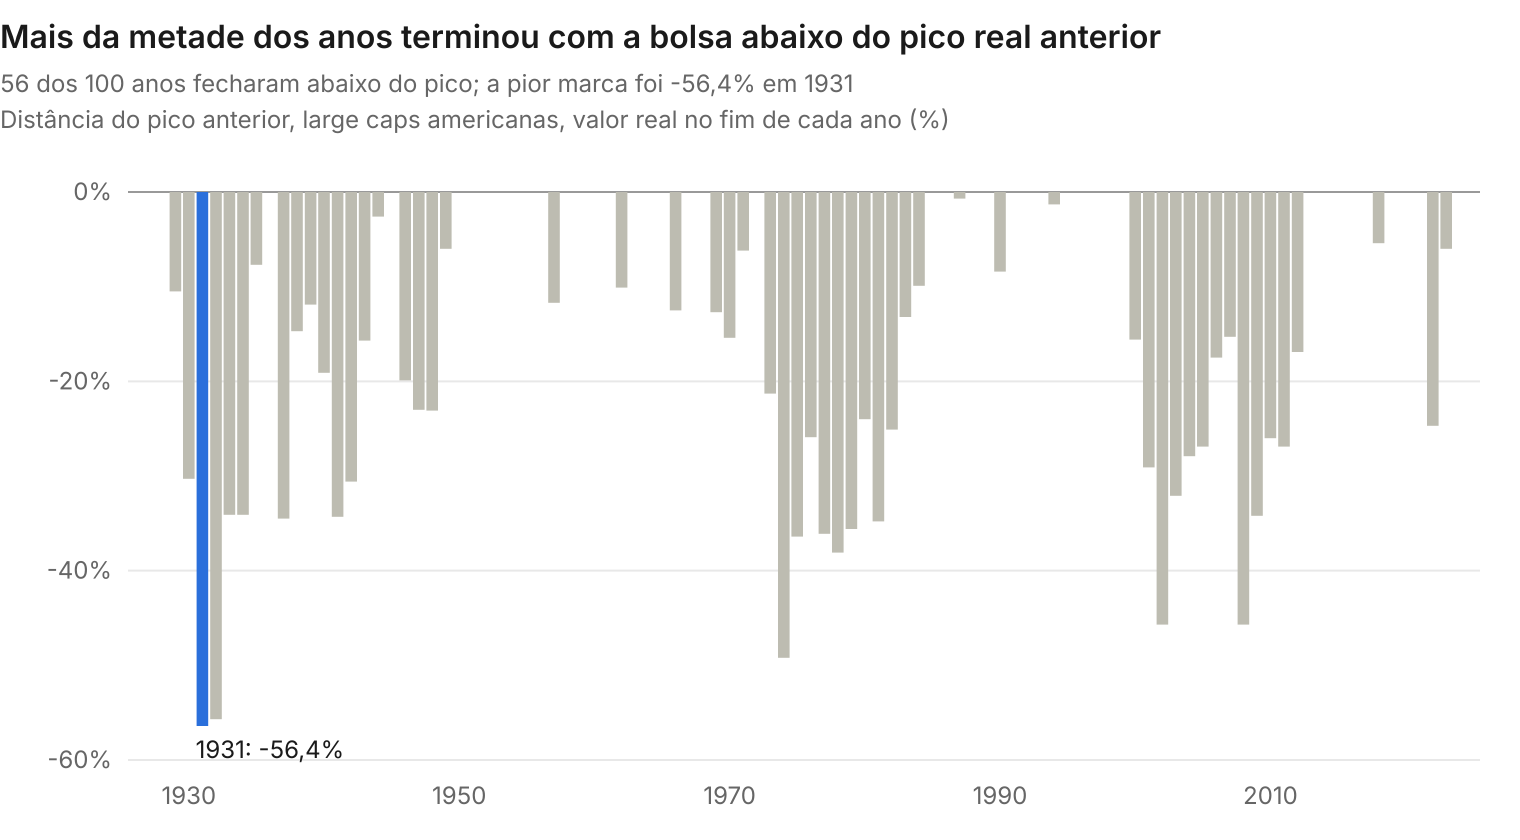
O número final esconde o caminho. O índice real de ações passou cerca de um terço do século abaixo de um pico anterior, em pelo menos três períodos de dez anos ou mais. As quedas foram profundas: cerca de 44% em 1973 e 1974, quase 50% em 2000 a 2002 e em 2008, e ainda mais na Grande Depressão. Mesmo assim, o século terminou com a bolsa em máxima histórica.
O prêmio de tamanho existe, mas é pequeno e instável: small e mid caps renderam cerca de 1 ponto ao ano acima das large caps, com longos períodos de desvantagem. E a fatia das 25 maiores empresas no mercado, que já oscilou entre 20% e 50%, está hoje no extremo alto, o que reduz a diversificação efetiva dos índices.
Um teste dá credibilidade às projeções do livro. Os autores rodaram de novo o modelo de 1976 com as informações da época: a previsão real para 1976 a 2025 acertou de forma notável. A nominal errou para cima, porque a inflação e os juros caíram mais do que o esperado.
A montanha dos juros
O Tesouro longo rendeu 4,9% ao ano porque começou e terminou o século com taxas perto de 4%. No meio, houve uma montanha: alta por quatro décadas até mais de 15% em 1981, e queda por outras quatro até menos de 1% em 2021.
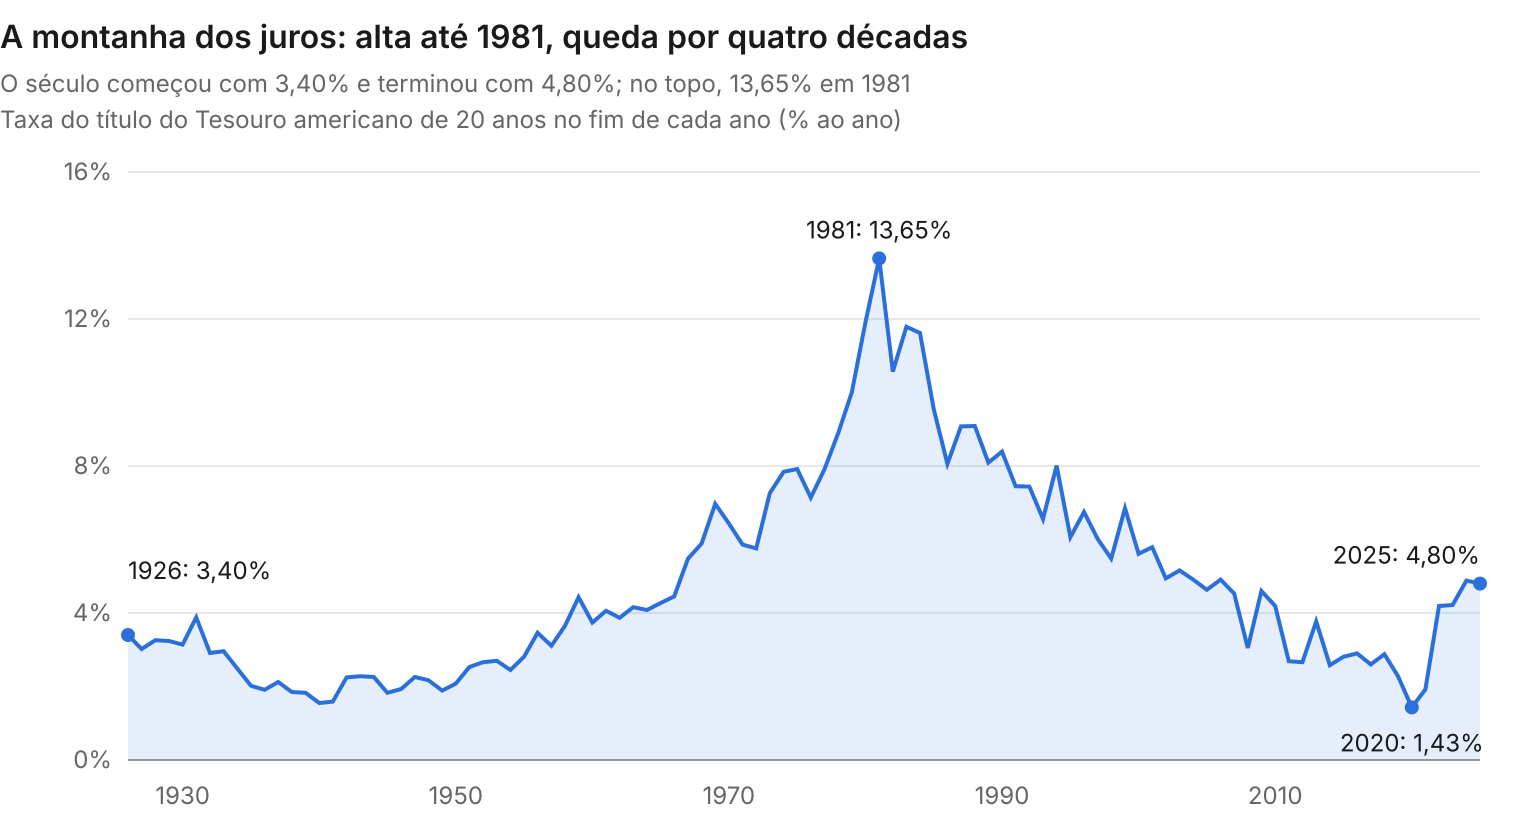
O efeito no retorno foi enorme. De 1926 a 1980, com as taxas subindo, o título longo rendeu 2,69% ao ano. De 1981 em diante, com as taxas caindo, rendeu 7,62%. No século, o ganho de capital foi praticamente zero, e o prêmio de prazo sobre as letras foi de 1,58 ponto ao ano. Quase todo o retorno veio do cupom; quase toda a volatilidade, da variação das taxas.
Para quem vive de CDI e IPCA+, ficam três lições. Quem carrega o título até o vencimento recebe a taxa contratada, e a marcação a mercado é ruído para quem não precisa vender. O ganho extraordinário da renda fixa longa entre 1981 e 2021 veio de uma queda de juros que dificilmente se repete, e não deve ser projetado. E o prêmio de prazo é pequeno: alongar faz sentido quando a taxa de entrada é atrativa e o prazo casa com o objetivo, não como aposta disfarçada de conservadorismo. A correlação entre ações e títulos também muda de regime, como mostram o Japão e o século XIX americano, e não deve ser tratada como constante.
Poucos vencedores, crashes raros e bolhas mais raras ainda
A distribuição dos retornos de ações individuais é fortemente assimétrica: poucas empresas com ganhos extremos explicam boa parte do prêmio de risco do mercado. Identificá-las antes é difícil, e a diversificação ampla é o jeito de capturá-las sem depender de seleção. Para o brasileiro, há um agravante: uma carteira só com empresas locais é, por definição, concentrada diante do universo global de onde saem os grandes vencedores.
Os retornos também têm caudas mais grossas do que a teoria básica prevê. A chance de viver pelo menos um dia de queda superior a 10% fica entre 70% e 80% num horizonte de 50 ou 60 anos, e entre 20% e 25% em dez anos. O objetivo de entender esse risco não é prever o crash, e sim não ser surpreendido por ele.
Bolhas verdadeiras, uma alta grande integralmente revertida, foram raras desde 1792: menos de 2% das janelas de três anos. Altas fortes foram mais seguidas de novos ganhos do que de colapso, e nenhuma queda de 50% foi seguida de outra da mesma magnitude. No curto prazo, depois de quedas de 30%, a chance de mais uma queda forte no ano seguinte foi maior do que a de recuperação; em cinco anos, prevaleceu a recuperação. Nos setores, uma alta forte sinaliza mais volatilidade para os dois lados, não necessariamente queda iminente.
O século americano foi a exceção, não a regra
Antes de 1926, a história foi outra. Edward McQuarrie reconstruiu os retornos americanos desde 1793 e mostra que, no século XIX, títulos chegaram a render mais que ações por décadas. No padrão-ouro, guerras dobravam os preços e a paz os trazia de volta, e em deflação quem ganha é o credor. Retornos, volatilidades e correlações mudaram muito ao longo dos séculos.
Fora dos EUA, a base de Dimson, Marsh e Staunton cobre 35 mercados, 21 deles desde 1900. O retorno real das ações foi positivo em todos os 21, tipicamente entre 3% e 6% ao ano.
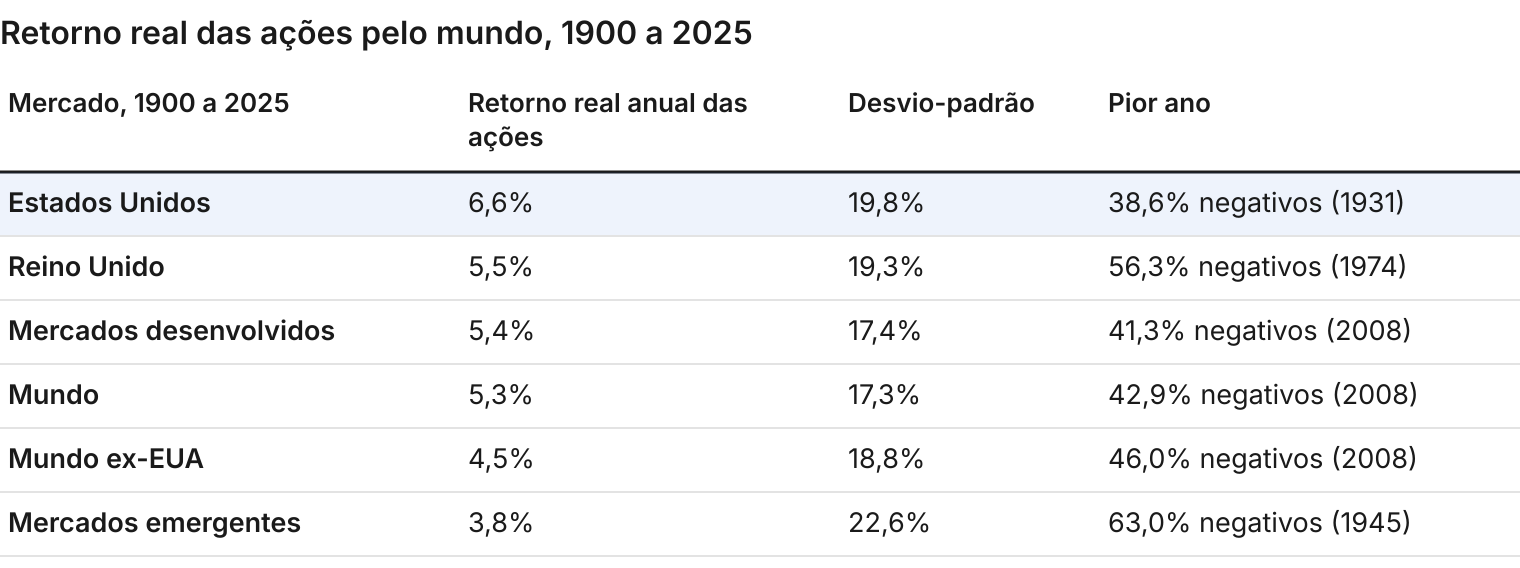
A diferença de 2,1 pontos entre EUA e resto do mundo, composta por 126 anos, é enorme: US$ 1 virou US$ 3.296 reais nos EUA e US$ 248 no resto do mundo. Os desenvolvidos chegaram a mais de seis vezes o valor dos emergentes, grupo que sofreu perdas totais na Rússia de 1917 e na China de 1949. Horizonte também importa: quem olhou os 10,5% reais das ações globais nos 20 anos até 2000 e os tomou como regra teve retorno negativo na década seguinte.
Japão, China e commodities
No Japão, de 1952 a 2025, as ações renderam 10,4% ao ano. Na China, as A-shares renderam os mesmos 10,4% desde 2005, com desvio-padrão de 54%, e a bolsa da China continental ficou 2 pontos ao ano atrás do índice mundial desde 1993, apesar do crescimento econômico mais impressionante do período. Crescimento não é sinônimo de retorno para o acionista. Já as commodities mostram um prêmio de cerca de 5,5% ao ano desde 1871, comparável ao das ações, com papel relevante de diversificação.
A conclusão do capítulo que critica os próprios índices longos deveria orientar qualquer comitê de investimentos: nos séculos XIX e XXI, os retornos foram menores do que no século XX, e o prêmio das ações sobre os títulos foi excepcionalmente alto no século passado.
O que é impopular paga mais
Por que os prêmios deveriam continuar existindo? Ibbotson, Idzorek e Kaplan respondem com o modelo de popularidade: ativos com características que os investidores gostam têm preço mais alto e, por isso, retorno esperado menor. Divergências de opinião se corrigem rápido; preferências quase permanentes, como não gostar de risco, de iliquidez ou de imposto, sustentam prêmios de longo prazo.
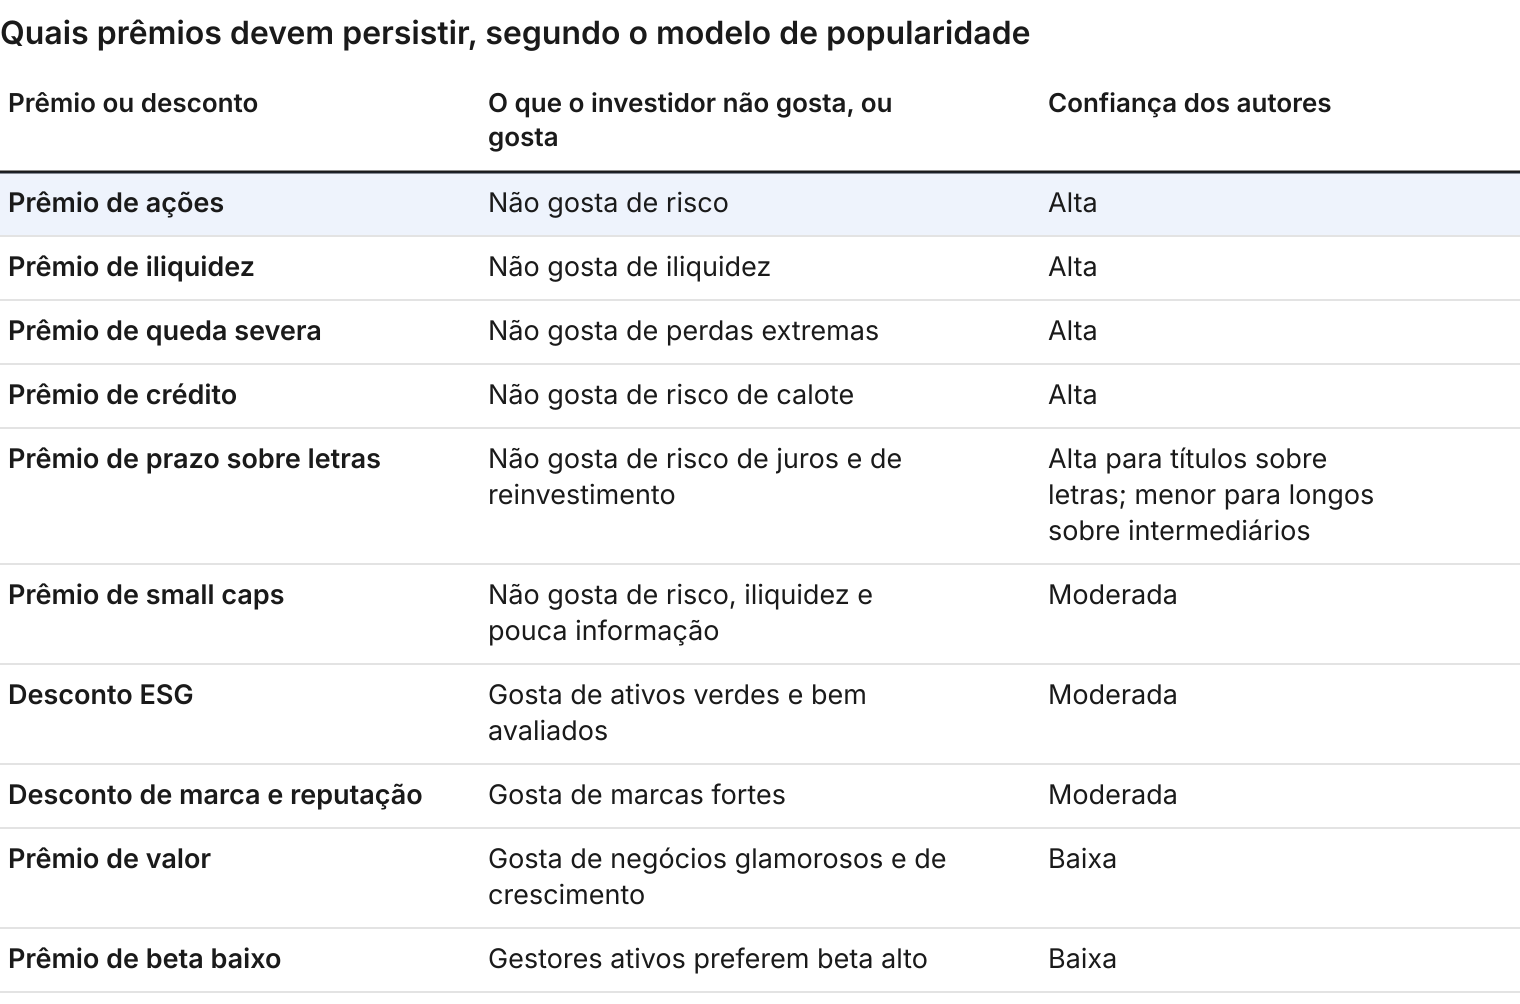
Três pontos se destacam. O prêmio de iliquidez deve persistir, mas pode ser comprimido com a abertura de private equity e crédito privado ao varejo. Prêmios descobertos pela academia, como o de valor, tendem a sumir quando muita gente passa a colhê-los. E o momentum é um ciclo de popularidade, não um prêmio permanente. No Brasil, liquidez diária, isenção e o rótulo de “garantido” são atributos populares, e pela lógica do modelo o investidor paga por eles com retorno menor. Devem ser escolhidos por necessidade, não por hábito.
Retorno das ações no longo prazo até 2050: 8% nominais e 5,6% reais
A projeção central do livro para as ações americanas entre 2026 e 2050 é de 8,0% ao ano nominais e 5,6% reais. Com a história americana pura, o modelo daria 9,5% e 7,0%. Os autores cortaram cerca de 1,5 ponto para aproximar a média da experiência internacional, porque os EUA se beneficiaram de sobrevivência, expansão de múltiplos e circunstâncias difíceis de repetir. Ainda assim, chamam o número de otimista, porém razoável.
Com juros reais de curto prazo perto de 0,9% nos EUA, a projeção implica um prêmio de risco de cerca de 4,7 pontos, muito próximo do que ele sempre foi. Outros métodos chegam à mesma ordem de grandeza, entre 4% e 5,3%. A distribuição importa tanto quanto a média: em termos reais, US$ 1 de hoje tem mediana de US$ 3,87 em 2050 e média de US$ 6,08. O investidor típico vive a mediana, não a média.
O que isso muda na alocação de uma família brasileira
As conclusões do livro se organizam em sete princípios.
1. O retorno que importa é o real, líquido e composto
Os números do livro são antes de impostos, taxas e custos. A 5,6% reais ao ano, R$ 1 vira R$ 3,90 em 25 anos. Com 1 ponto de custo total, vira R$ 3,08; com 2 pontos, R$ 2,42.
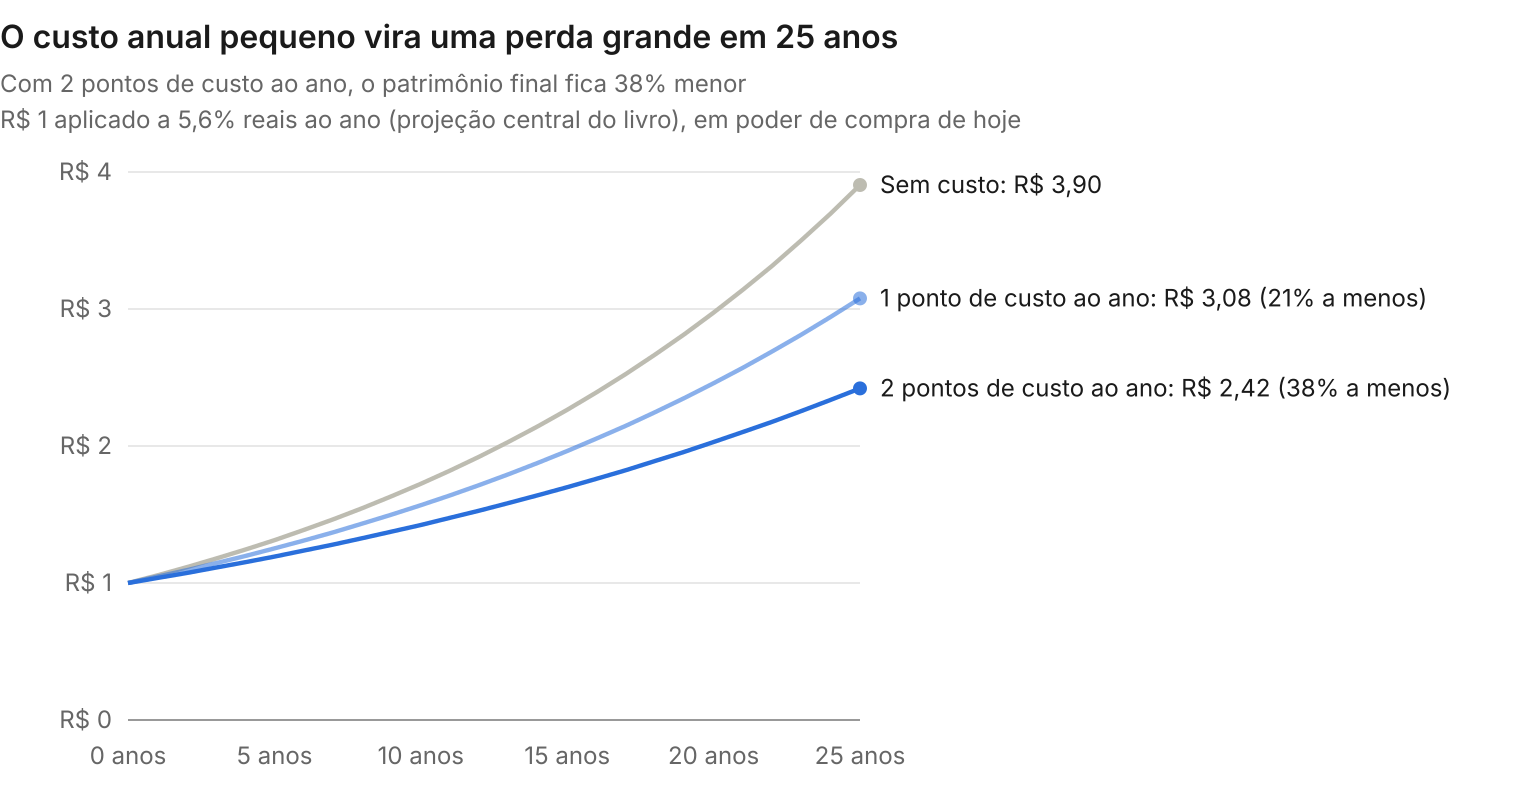
O custo raramente aparece num número só. Ele se espalha por taxa de administração, performance, remuneração embutida na distribuição, spread de estruturados, giro da carteira e câmbio. O imposto pesa também pelo momento em que é pago: a 8% ao ano por 25 anos, com 15% sobre o ganho, pagar só no resgate deixa R$ 5,97 líquidos, e pagar todo ano deixa R$ 5,18. Come-cotas, giro excessivo e a escolha entre fundo, carteira direta, exterior e holding mudam essa conta. Uma estrutura que consome 2 pontos ao ano entrega ao investidor menos da metade do prêmio de risco que justificou o investimento.
2. Horizonte longo exige ativo de longo prazo
Os juros reais brasileiros justificam mais renda fixa do que nos EUA, mas não mudam a lógica. O erro comum é tratar o patrimônio como um bloco único. Uma família tem ao menos três horizontes: liquidez para os próximos dois anos, compromissos de médio prazo casados com títulos de vencimento próximo, e capital de longo prazo, o único que deve buscar o prêmio das ações e da iliquidez. Separar os blocos protege contra o risco da ordem dos retornos, que pesa sobre quem já vive da renda, e dá a tranquilidade para manter o risco quando a bolsa cai.
3. Diversificação global é prudência
Mercados individuais divergem por décadas, e ninguém sabe qual vencerá o próximo século. Para quem mora num emergente, a moeda forte ainda funciona como seguro: tende a subir em reais justamente quando a economia local sofre. Mas diversificar não é trocar uma concentração por outra. O livro alerta contra extrapolar o sucesso americano, e o mundo fora dos EUA parte de preços mais baixos. Na execução, câmbio, veículo, tributação e sucessão precisam entrar na conta, e a migração gradual evita a armadilha de tentar acertar o dólar.
4. Ficar investido vale mais do que acertar o momento
A solução para a prociclicidade não é força de vontade, e sim regra definida antes da crise: uma política de investimentos por escrito, com alocação alvo e faixas de tolerância. O rebalanceamento compra quando está barato e vende quando está caro, de forma mecânica e em parcelas. A alocação certa é a que a família consegue sustentar: uma carteira com 50% em ações mantida no ciclo inteiro rende mais do que uma com 80% abandonada no fundo.
5. Expectativas calibradas evitam decisões ruins
Planeje em termos reais, use a média geométrica e teste o cenário ruim, não só a mediana. A diferença entre 11,8% e 10,1% ao ano, composta por 25 anos, separa um plano realista de um plano que falha. E desconfie de promessas muito acima de 5% a 7% reais com pouco risco: o livro tem quase 400 páginas mostrando que isso é raro.
6. Pague apenas pelo que é escasso
Aceite iliquidez quando não precisa do dinheiro e risco quando tem horizonte. Lembre que a taxa de um crédito privado não é o retorno esperado, porque parte dela paga as perdas. E pague por liquidez apenas na medida da necessidade. O mesmo vale para o assessoramento: o valor está em desenhar a estrutura, cortar custos e manter a família na estratégia, e para isso o assessor precisa ser remunerado pelo cliente, não pelo produto.
7. O horizonte verdadeiro é o da família
A riqueza exponencial do livro aparece em 50 anos, um horizonte que poucas pessoas têm e muitas famílias têm. A parte do patrimônio que passará aos herdeiros pode ter perfil mais longo do que a idade do titular sugere. Mas isso só funciona se o patrimônio atravessar a sucessão sem ser desmontado por inventários longos, disputas ou falta de liquidez para os impostos, e se a próxima geração entender o raciocínio por trás da alocação.
Um roteiro para aplicar o livro
Mapear o patrimônio inteiro, incluindo empresas, imóveis, previdência e ativos no exterior.
Separar os blocos de liquidez, compromissos e longo prazo.
Definir o retorno real necessário e o risco aceitável de cada bloco, testando um cenário ruim.
Medir o custo total da estrutura atual, inclusive o momento do imposto.
Avaliar a concentração em país, moeda, setor e emissor, dentro e fora da carteira.
Desenhar a estrutura tributária e sucessória antes de mover os ativos.
Escrever a política de investimentos e executar a transição de forma gradual.
Revisar anualmente a política e os objetivos, não a cotação do mês.
Riqueza exponencial é uma escolha de comportamento
Cem anos de dados contam uma história de abundância, mas não linear, não igual entre países e talvez não repetível na mesma intensidade. A pergunta do início, por que não somos todos ricos, tem uma resposta que não depende do mercado: começar cedo, pagar pouco pelo que não agrega, diversificar além das fronteiras, calibrar expectativas e permanecer investido quando tudo sugere o contrário. O mercado oferece a riqueza exponencial. Quem decide se ela chega ao patrimônio da família é o investidor.
Ainda não é cliente da Fatorial?
Se você quer aplicar essas lições ao patrimônio da sua família, com uma revisão de custos, horizonte, diversificação e sucessão, me mande uma mensagem. A primeira conversa é para entender a sua estrutura, sem compromisso.
Atuamos com fee fixo: você sabe exatamente quanto paga, e a nossa remuneração não depende do produto que você compra. Entenda como funciona.
WhatsApp (11) 95619-8738 · jansen@fatorialinvest.com.br
Jansen Costa, CFP®
Sócio-fundador do Grupo Fatorial
Fonte
- Ibbotson, Roger G., com Laurence B. Siegel (editor executivo). 2026. Exponential Wealth: Centuries of Stock and Bond Returns. Charlottesville, VA: CFA Institute Research Foundation. Os números foram extraídos do livro, exceto as simulações de custo e de imposto, calculadas pela Fatorial a partir da projeção de 5,6% reais. Retornos passados não garantem retornos futuros.
Este conteúdo tem caráter informativo e não constitui recomendação de investimento. As projeções e opiniões citadas são das instituições indicadas. Mais análises na seção Visão do Mercado da Fatorial Investimentos.