

Proibiram as bets. Os juros do cartão, a 451,7% ao ano, continuam no ar e corroem muito mais a renda das famílias.
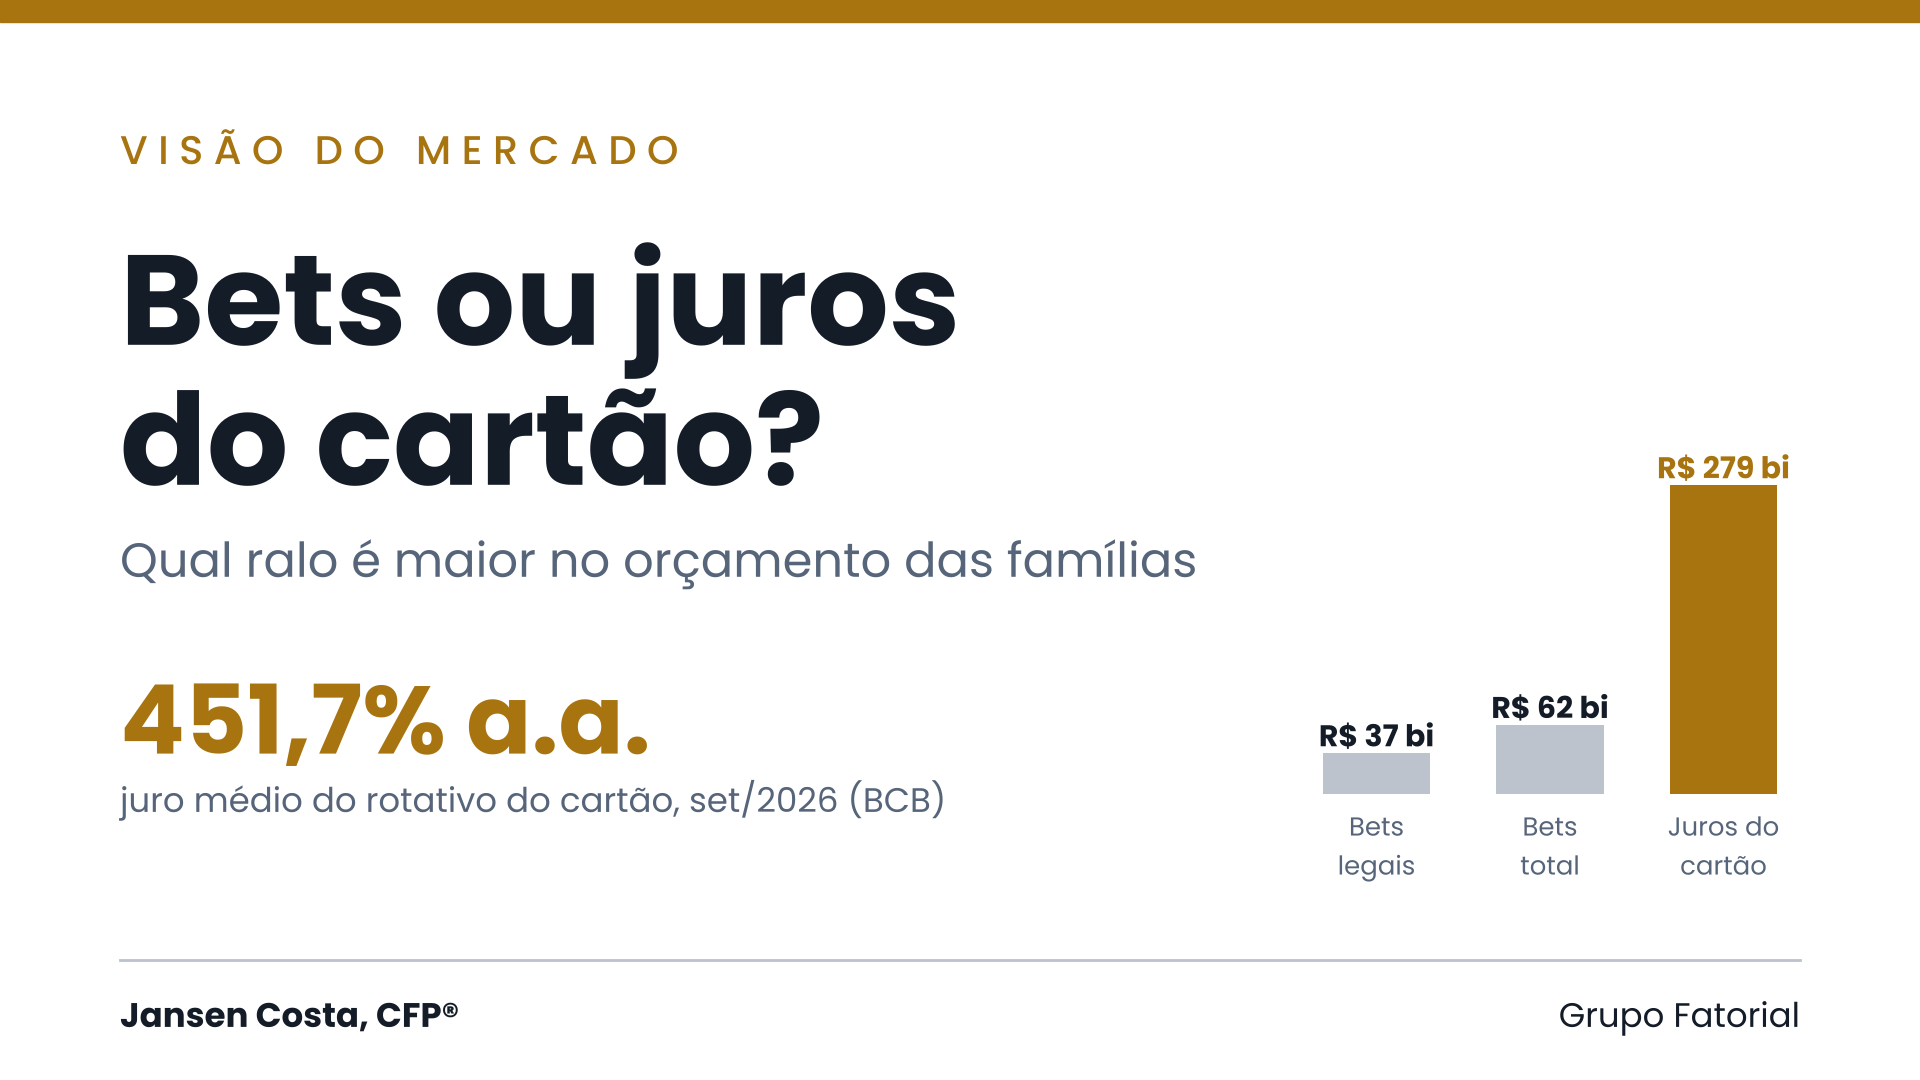
Desde que a Fazenda proibiu as bets, as apostas viraram a explicação preferida para o endividamento recorde do brasileiro. A tese é intuitiva e tem apelo moral. Mas, quando se colocam os números lado a lado, o vilão principal é outro: os juros do cartão. E eles não saem do ar por medida provisória.
Quer receber leituras como esta ao longo da semana, no momento em que os relatórios saem? Entre no grupo de WhatsApp Visão do Mercado.
O cartão não é o problema, o juro é
Vale separar as coisas. A maior parte de quem usa cartão paga a fatura em dia e não paga juros. Segundo a Abecs, com dados do Banco Central, 74,3% de todo o saldo da carteira de cartão no Brasil vem de operações sem cobrança de juros. O estrago está na outra parte: a fatura que não foi paga inteira e cai no rotativo ou no parcelamento com juros.
O tamanho do problema das bets
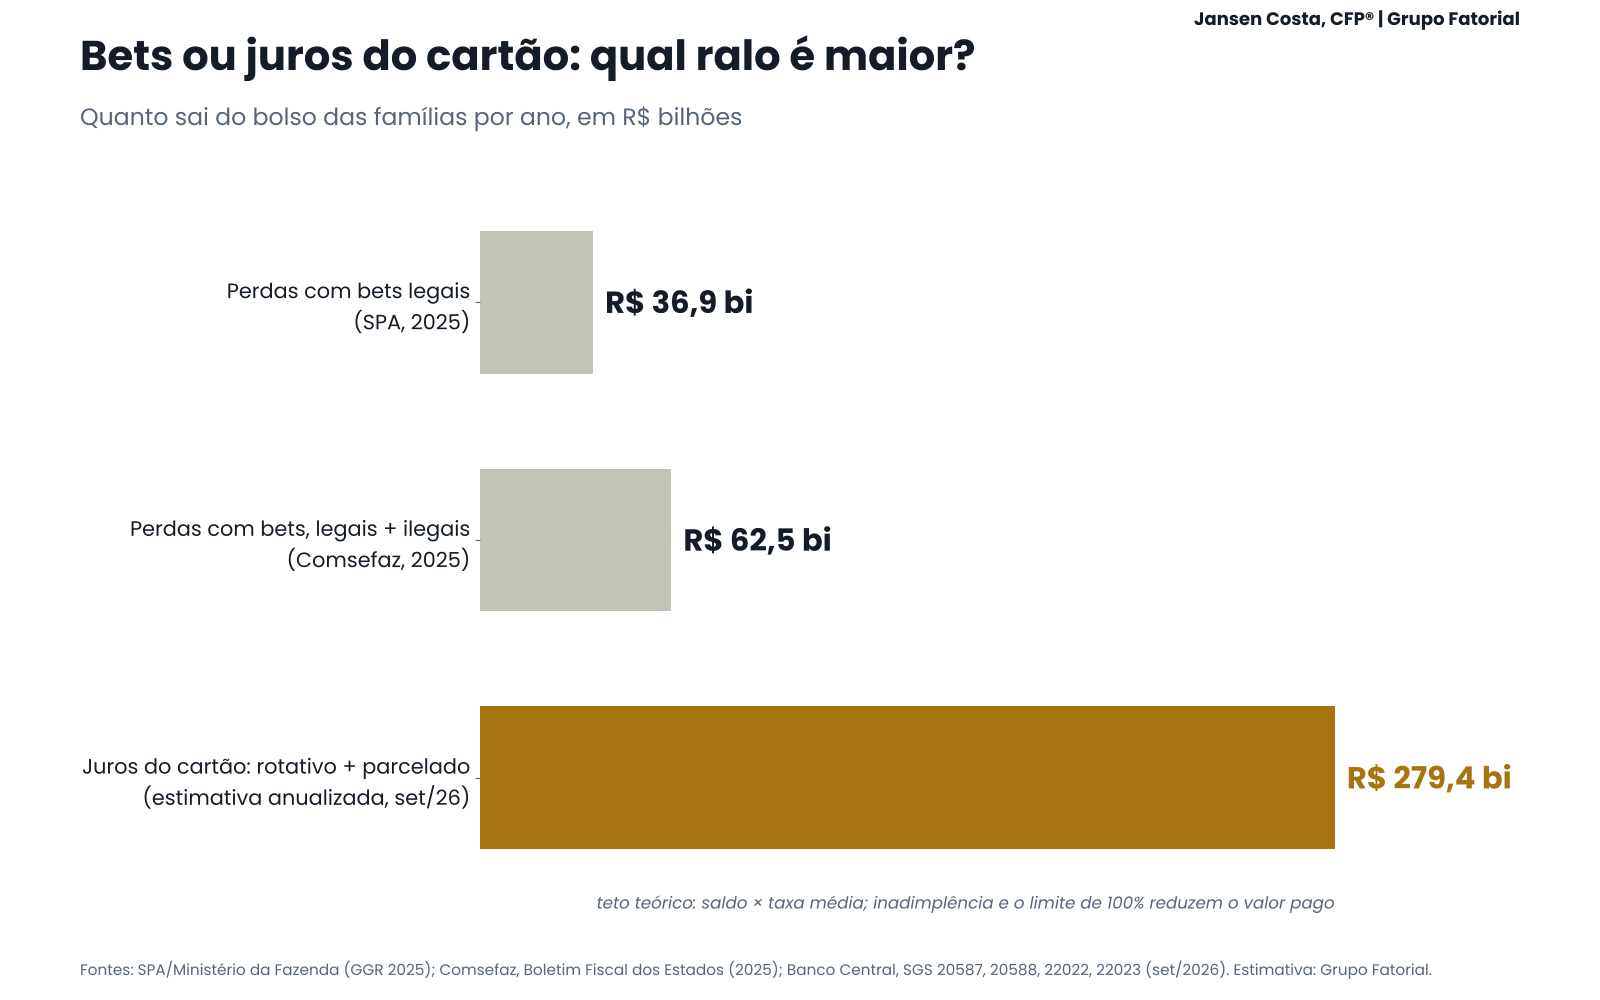
Os números são grandes. Pelo Boletim Fiscal dos Estados, do Comsefaz, as perdas das famílias com apostas somaram em média R$ 4,7 bilhões por mês entre outubro de 2024 e março de 2026, o equivalente a 0,68% da renda disponível. Só em 2025, foram R$ 62,5 bilhões perdidos, com R$ 351 bilhões movimentados via Pix. O dado oficial do mercado regulado é menor: segundo a Secretaria de Prêmios e Apostas, o saldo negativo dos apostadores nas casas autorizadas foi de R$ 36,9 bilhões. A diferença entre os dois números é, em boa parte, o mercado ilegal.
O tamanho do problema dos juros do cartão
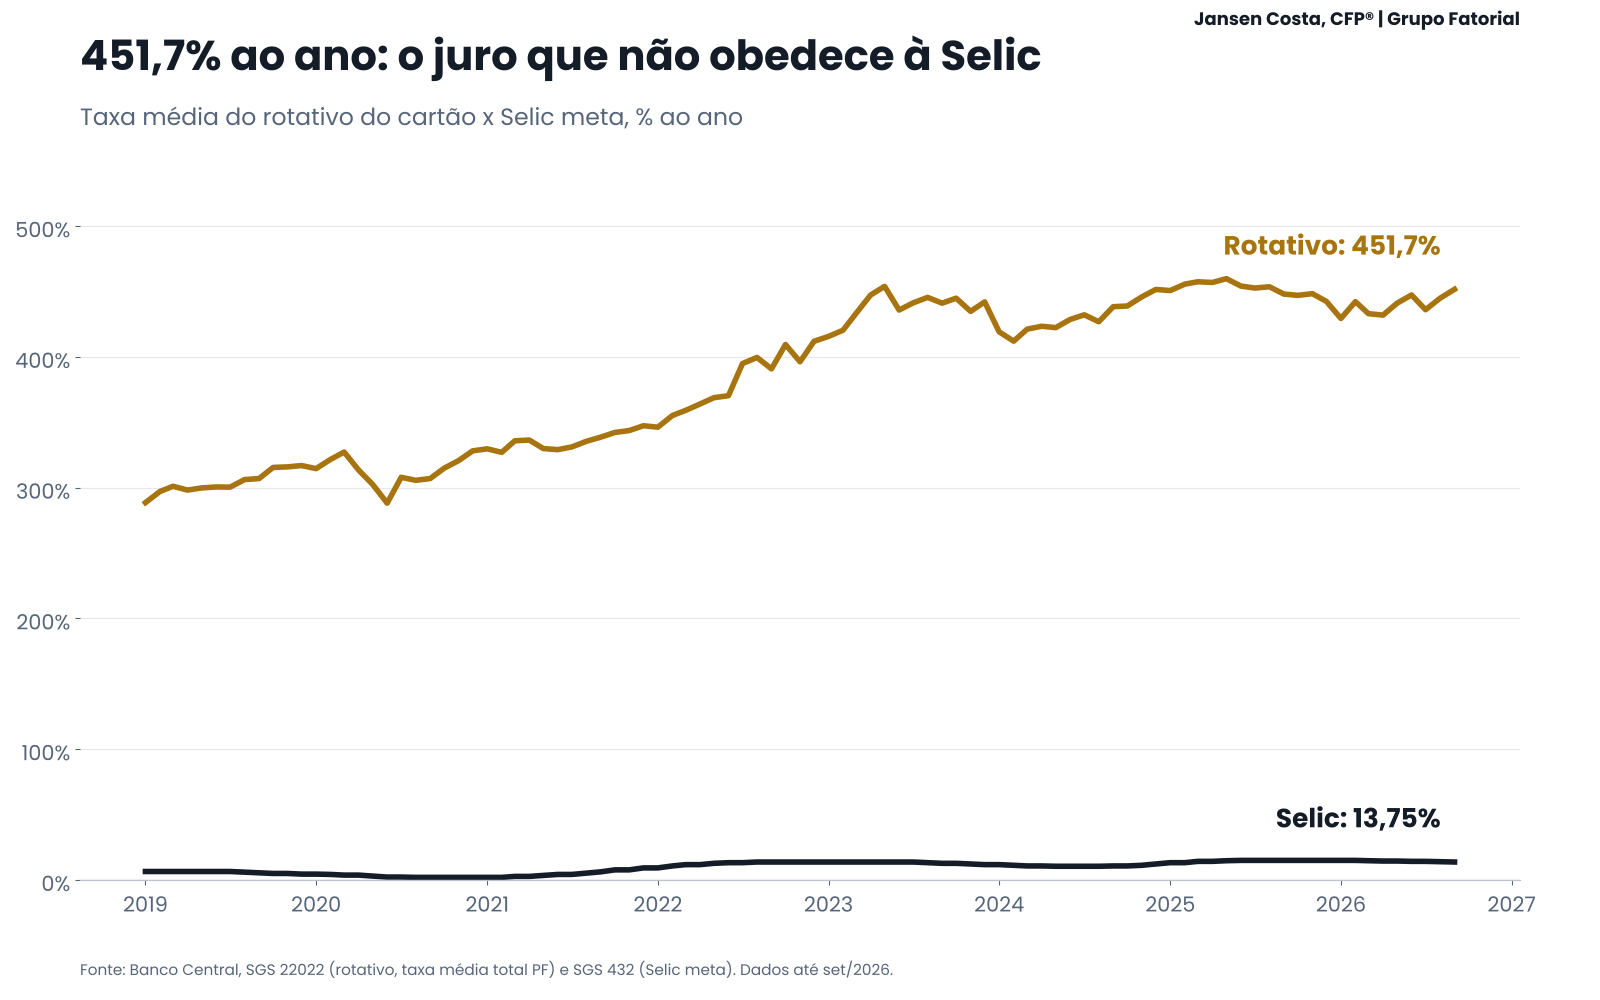
O juro médio do rotativo chegou a 451,7% ao ano em setembro, segundo o Banco Central, enquanto a Selic está em 13,75%. Desde 2019 o rotativo nunca ficou abaixo de 280% ao ano, com a Selic em 2% ou em 15%. Esse juro não segue a política monetária. Ele segue o risco de calote e a falta de alternativa de quem já está no limite.
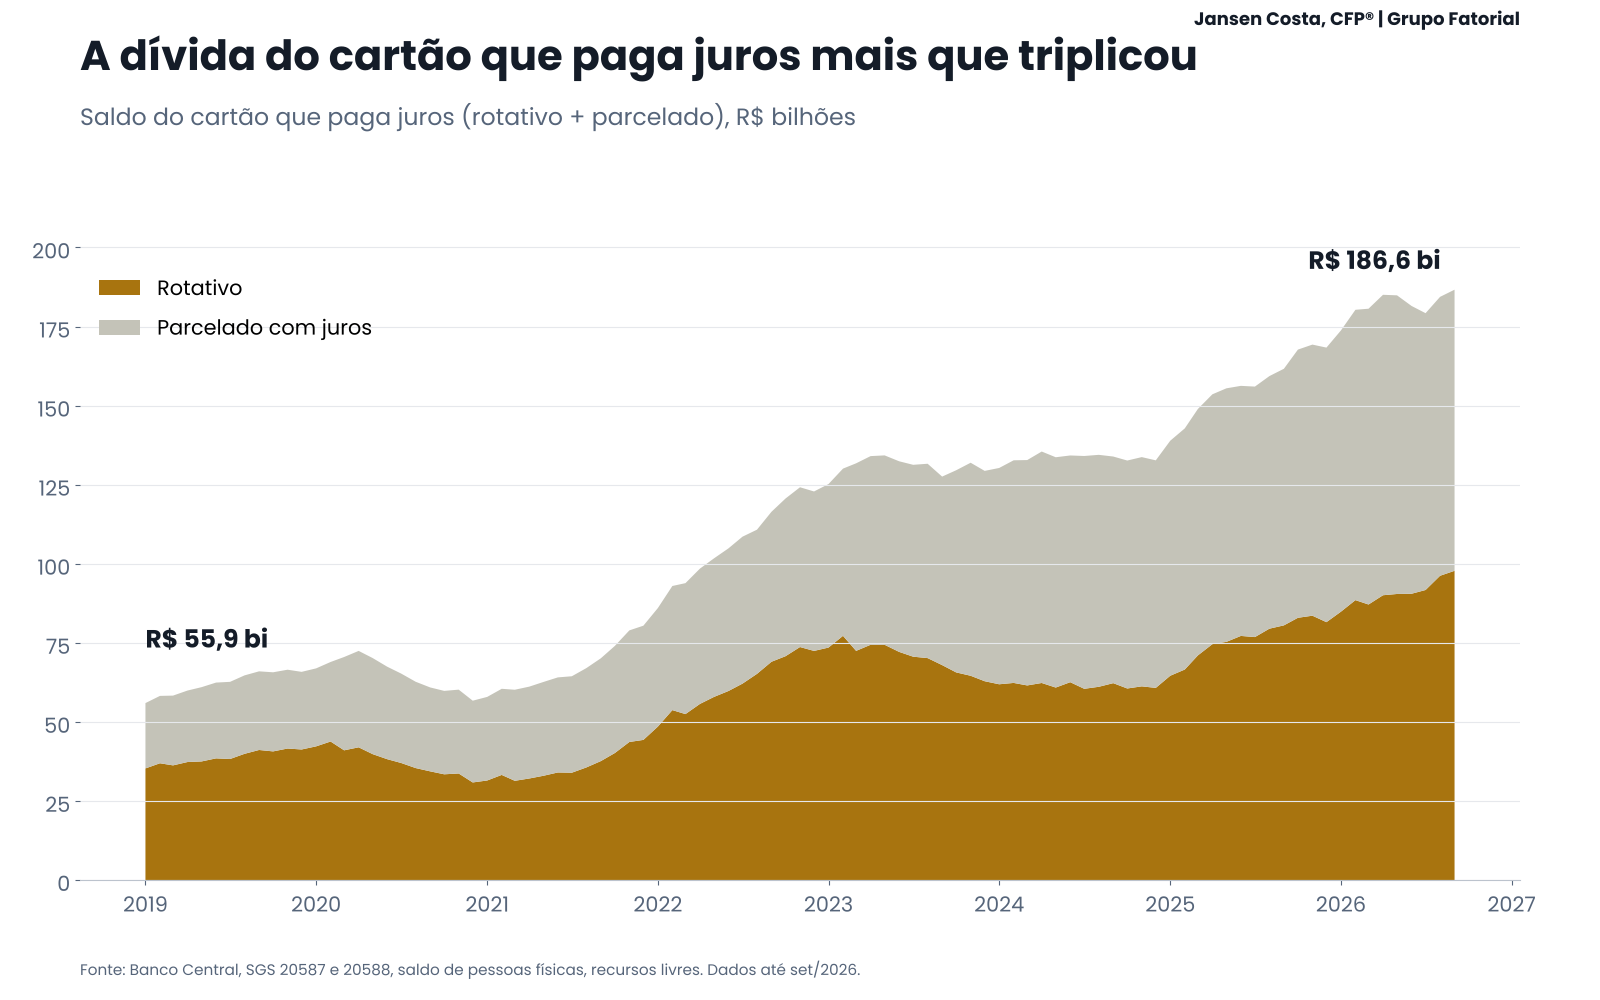
Pelos dados do Banco Central, o saldo do cartão que paga juros (rotativo mais parcelado da fatura) passou de R$ 55,9 bilhões em janeiro de 2019 para R$ 186,6 bilhões em setembro de 2026. Mais que triplicou.
Se aplicarmos as taxas médias a esse saldo (15,3% ao mês no rotativo e 9,4% ao mês no parcelado), os juros do cartão ficam em torno de R$ 23 bilhões por mês, ou R$ 280 bilhões por ano. É um teto: a inadimplência e o limite legal de juros a 100% da dívida reduzem o que de fato é pago. Mesmo cortando esse número pela metade, os juros do cartão continuam acima do dobro das perdas com bets, já incluindo o mercado ilegal.
A mesma comparação, em proporção da renda
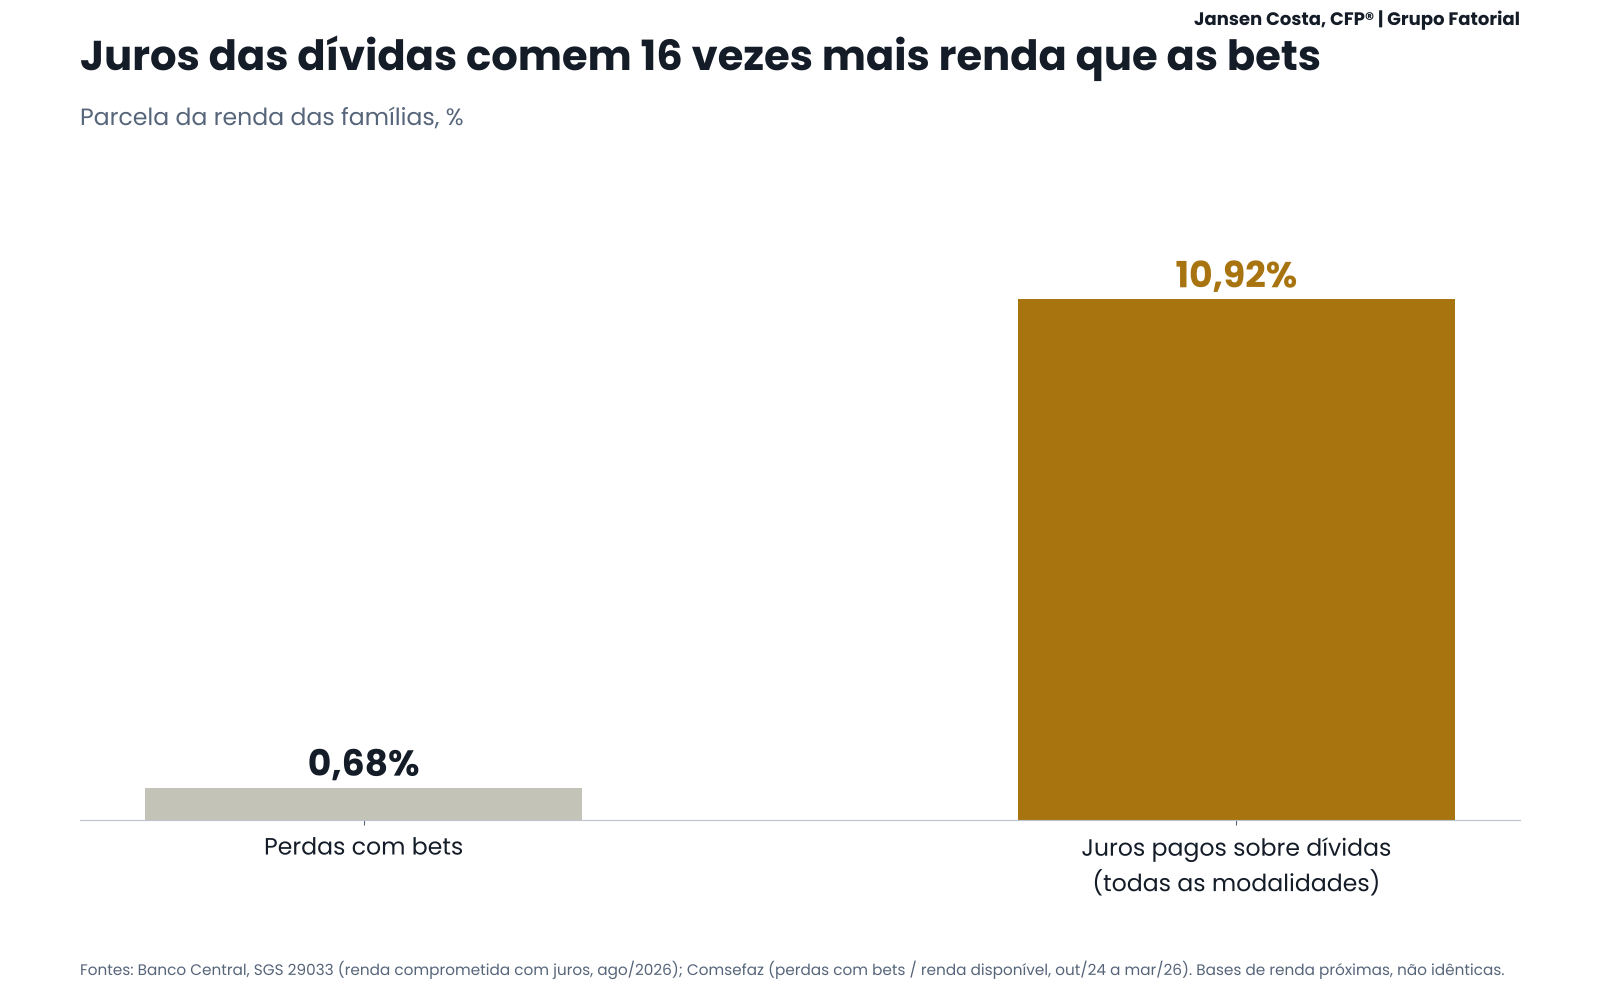
Em agosto de 2026, os juros de todas as dívidas (sem contar a amortização do principal) consumiam 10,92% da renda das famílias, pelos dados do Banco Central. Somando a amortização, as dívidas já equivalem a 50,1% da renda acumulada em 12 meses, e o comprometimento com dívidas e juros chegou a 29%. As perdas com bets ficam em 0,68% da renda. São cerca de 16 vezes menos.
O cartão é a porta de entrada dessas dívidas: na Peic, da CNC, o cartão de crédito aparece em 85,3% das dívidas dos endividados, contra 16,1% dos carnês e 13% do crédito pessoal.
Até para quem aposta, a conta pesada chega pelo cartão
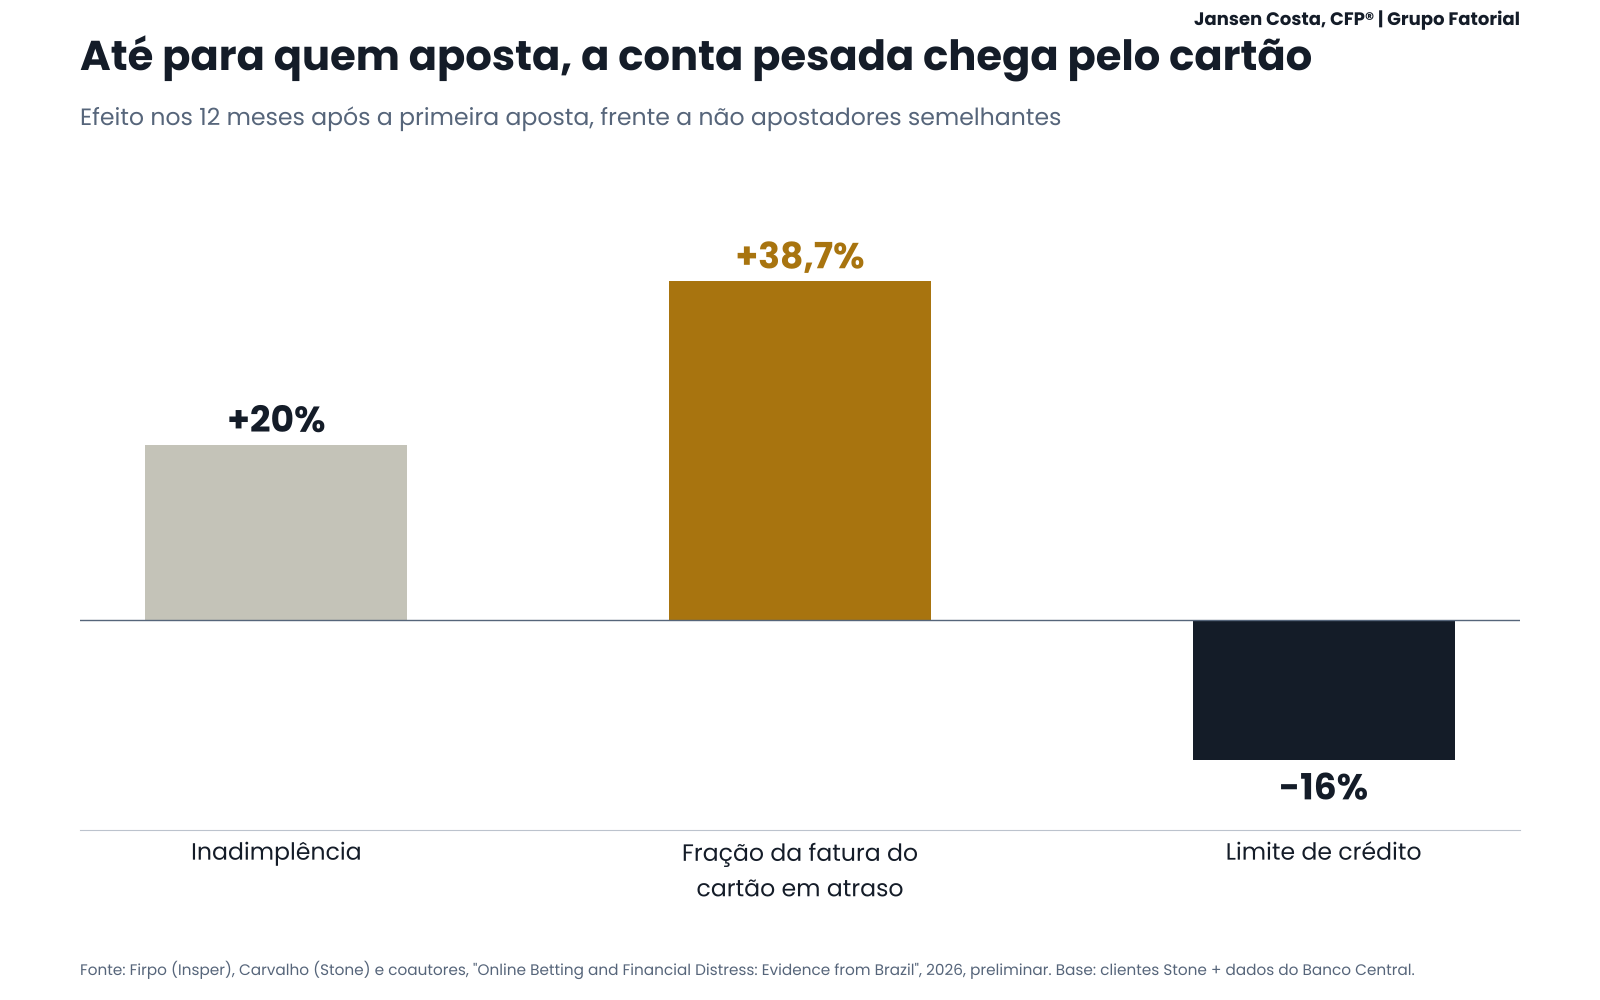
Mesmo quem olha para o apostador encontra os juros do cartão no fim da linha. Um estudo do Insper com dados da Stone e do Banco Central acompanhou pessoas depois da primeira aposta. Nos 12 meses seguintes, a fração da fatura do cartão em atraso cresceu 38,7%, a inadimplência ficou 20% acima da de quem não joga e o limite de crédito caiu cerca de 16%.
A perda na aposta tem tamanho fixo: quem perde cem reais perdeu cem reais. O que transforma esses cem reais num problema que dura anos é a fatura que não fecha e vai para o rotativo a 451% ao ano. A bet é um gasto ruim. Os juros do cartão são uma máquina de multiplicar qualquer gasto ruim, seja aposta, seja emergência médica, seja o mês em que a conta simplesmente não fechou.
Por isso a proibição das bets mira o alvo menor. Até o estudo encomendado pelo próprio setor, feito pela LCA para o IBJR, atribui o avanço da inadimplência ao crédito caro e de curto prazo, especialmente o rotativo do cartão, somado ao nível elevado de juros no país. Nesse ponto, os dois lados do debate chegam ao mesmo lugar.
O que fica
Proibir as bets ataca 0,7% da renda. Os juros do cartão corroem mais que qualquer aposta e continuam no ar, sem MP nenhuma. Para a família, a régua prática é simples: saldo no rotativo é uma emergência financeira, mais urgente que qualquer investimento. Nenhuma aplicação legal no Brasil rende 451% ao ano, então quitar o rotativo é o melhor retorno disponível. Trocar essa dívida por consignado ou crédito pessoal, que custam uma fração disso, é o primeiro passo de qualquer reorganização.
Ainda não é cliente da Fatorial?
Se o crédito caro está pesando no orçamento da sua família, vale olhar a estrutura do seu patrimônio com calma. Me mande uma mensagem. A primeira conversa é para entender a sua estrutura, sem compromisso.
Atuamos com fee fixo: você sabe exatamente quanto paga, e a nossa remuneração não depende do produto que você compra. Entenda como funciona.
WhatsApp (11) 95619-8738 · jansen@fatorialinvest.com.br
Jansen Costa, CFP®
Sócio-fundador do Grupo Fatorial
Fontes
- Abecs, análise do uso do cartão de crédito com dados do Banco Central, 2026.
- Banco Central do Brasil, Sistema Gerenciador de Séries Temporais, séries 22022, 22023, 20587, 20588, 29033, 29034, 29037 e 432, dados até setembro de 2026.
- Comsefaz, Boletim Fiscal dos Estados Brasileiros, 3ª edição, agosto de 2026.
- Secretaria de Prêmios e Apostas, Ministério da Fazenda, receita bruta de jogo (GGR) de 2025.
- CNC, Pesquisa de Endividamento e Inadimplência do Consumidor (Peic), julho de 2026.
- Sérgio Firpo (Insper), Rômullo Carvalho (Stone) e coautores, “Online Betting and Financial Distress: Evidence from Brazil”, 2026, versão preliminar.
- LCA Consultores, estudo para o Instituto Brasileiro de Jogo Responsável (IBJR), 2026.
- Estimativa dos juros do cartão: Grupo Fatorial, a partir das séries do Banco Central.
Este conteúdo tem caráter informativo e não constitui recomendação de investimento. As projeções e opiniões citadas são das instituições indicadas. Mais análises na seção Visão do Mercado da Fatorial Investimentos.